Você trabalhou anos para conquistar sua especialidade médica. Mas quando o assunto é tributação, regime fiscal e estrutura jurídica da sua clínica ou consultório, as dúvidas aparecem — e os erros podem custar caro. Médicos que atuam como pessoa física ou que escolheram o regime tributário errado pagam, em muitos casos, o dobro do imposto que pagariam com uma estrutura adequada. Este artigo foi escrito para ajudar médicos e clínicas de Betim e região a entender suas obrigações, identificar oportunidades de economia e tomar decisões financeiras com mais segurança.
Por que médicos precisam de uma contabilidade especializada?
A medicina tem uma relação com a legislação tributária que exige atenção redobrada. Diferentemente de outras atividades, o exercício da medicina envolve variáveis como o ISSQN municipal, a possibilidade de enquadramento no Fator R, os limites do Simples Nacional para determinadas especialidades e as exigências do Conselho Federal de Medicina para a constituição de sociedades.
Uma contabilidade generalista pode cumprir as obrigações básicas, mas dificilmente terá o conhecimento aprofundado necessário para:
- Avaliar se a abertura de uma PJ médica realmente representa economia fiscal
- Calcular o Fator R mês a mês para garantir a alíquota correta no Simples Nacional
- Identificar se o Simples Nacional ainda é vantajoso conforme o faturamento crescer
- Verificar se o objeto social da empresa está correto para evitar autuações
- Acompanhar as mudanças trazidas pela Reforma Tributária e seus impactos para a área da saúde
- Garantir que pró-labore, distribuição de lucros e retiradas estejam dentro da legalidade
- Organizar a gestão financeira para separar as finanças pessoais das empresariais
Médicos que atuam em Betim e região têm ainda uma particularidade: o município possui legislação própria de ISSQN que pode impactar diretamente a tributação mensal. Conhecer essa legislação faz diferença no planejamento tributário.
Risco de pagar imposto em excesso
Médicos que atuam como pessoa física podem pagar até 27,5% de Imposto de Renda sobre seus honorários, além da contribuição ao INSS. Uma PJ bem estruturada pode reduzir essa carga legalmente.
Risco de escolher o regime errado
Nem todo médico se beneficia do Simples Nacional. Dependendo do faturamento e da estrutura da clínica, o Lucro Presumido pode ser mais vantajoso — e a escolha precisa ser feita no início de cada ano.
Risco de irregularidades societárias
O CFM (Conselho Federal de Medicina) possui regras específicas para a constituição de sociedades médicas. Descumpri-las pode gerar problemas éticos e jurídicos além dos tributários.
Pessoa Física ou PJ Médica: qual é melhor?
Esta é, provavelmente, a dúvida mais comum entre médicos que estão começando a pensar em planejamento tributário. A resposta depende de vários fatores, mas em termos gerais, a PJ médica costuma ser vantajosa para quem tem faturamento mensal consistente acima de um determinado patamar.
Veja abaixo uma comparação simplificada entre as duas situações:
| Característica | Pessoa Física | PJ Médica (Simples/Presumido) |
|---|---|---|
| Imposto de Renda | Até 27,5% (tabela progressiva) | Pode variar entre 6% e 15,5% dependendo do regime |
| INSS | Contribuinte individual: até 20% (limitado ao teto) | Pró-labore: alíquota sobre valor definido pelo sócio |
| ISSQN | Não incide sobre o autônomo em todos os municípios | Pode ser fixo (sociedade uniprofissional) ou percentual sobre faturamento |
| Distribuição de lucros | Não se aplica | Isenta de IR para o sócio (com planejamento adequado) |
| Complexidade | Menor — declaração de ajuste anual | Maior — CNPJ, obrigações mensais, contabilidade |
| Proteção patrimonial | Nenhuma — patrimônio pessoal responde por dívidas | Maior separação entre patrimônio pessoal e empresarial |
| Acesso a crédito empresarial | Limitado | Maior facilidade para linhas de crédito e financiamentos |
Importante: A abertura de uma PJ médica deve respeitar as normas do Conselho Federal de Medicina (Resolução CFM n° 2.145/2016 e atualizações). Médicos não podem se associar com pessoas jurídicas de outros setores para a prestação de serviços médicos. Consulte sempre um contador especializado antes de constituir sua empresa.
O grande benefício da PJ médica está na possibilidade de separar o pró-labore (sobre o qual incide INSS e IR) da distribuição de lucros (que, com a contabilidade em dia, pode ser isenta de Imposto de Renda para o sócio). Essa diferença, ao longo de um ano, pode representar uma economia significativa.
Regimes tributários para médicos: Simples, Presumido ou Real?
A escolha do regime tributário é uma das decisões mais importantes para qualquer médico que tenha uma empresa. E diferentemente do que muitos acreditam, o Simples Nacional nem sempre é a melhor opção para profissionais da saúde.
| Regime | Limite de faturamento | Carga tributária aproximada | Quando é indicado |
|---|---|---|---|
| Simples Nacional (Anexo III com Fator R) | Até R$ 4,8 milhões/ano | A partir de 6% sobre o faturamento | Quando a folha de pagamento representa pelo menos 28% do faturamento dos últimos 12 meses |
| Simples Nacional (Anexo V sem Fator R) | Até R$ 4,8 milhões/ano | A partir de 15,5% sobre o faturamento | Geralmente desvantajoso para médicos — vale comparar com o Lucro Presumido |
| Lucro Presumido | Até R$ 78 milhões/ano | Entre 13,33% e 16,33% sobre o faturamento (aproximado) | Quando o Fator R não é atingido no Simples ou quando o faturamento está crescendo |
| Lucro Real | Sem limite (obrigatório acima de R$ 78 mi) | Variável — tributado sobre o lucro efetivo | Clínicas com margens reduzidas ou prejuízo em determinados períodos |
A comparação entre Simples Nacional e Lucro Presumido precisa ser feita com base nos números reais da sua empresa. O resultado pode surpreender: em muitos casos, médicos que faturam acima de R$ 15.000 mensais encontram no Lucro Presumido uma tributação equivalente ou inferior ao Simples Nacional sem o Fator R.
Descubra qual regime tributário é mais vantajoso para sua clínica
A equipe da Planner Contabilidade realiza uma análise comparativa completa entre os regimes disponíveis para médicos, considerando o faturamento, a folha de pagamento e as particularidades da sua atividade em Betim.
O Fator R e a tributação do ISSQN para médicos
Se você é médico com empresa optante pelo Simples Nacional, o Fator R é um conceito que pode fazer uma diferença enorme no valor do imposto que sua clínica paga todo mês. Entender como ele funciona é essencial para uma gestão tributária eficiente.
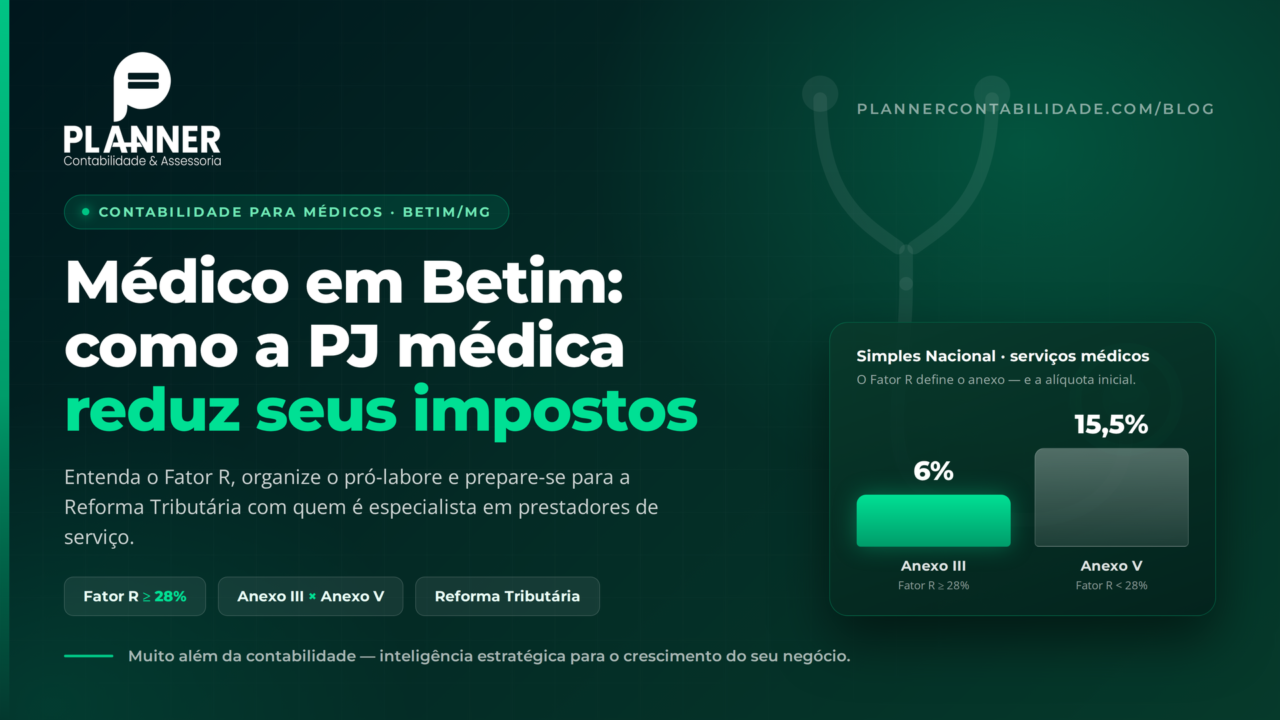
O Fator R é a relação entre a folha de salários (incluindo encargos e pró-labore) e o faturamento bruto da empresa nos últimos 12 meses. Quando a folha representa 28% ou mais do faturamento acumulado, a empresa é enquadrada no Anexo III do Simples Nacional, com alíquotas que começam em 6%. Quando fica abaixo de 28%, o enquadramento vai para o Anexo V, com alíquotas a partir de 15,5%.
Essa diferença é expressiva. Para uma clínica que fatura R$ 30.000 por mês, a diferença entre 6% e 15,5% representa uma economia de R$ 2.850 mensais — ou R$ 34.200 por ano.
Como calcular o Fator R
Fator R = Folha de Salários (12 meses) ÷ Receita Bruta (12 meses). Se o resultado for igual ou superior a 0,28 (28%), a empresa se enquadra no Anexo III. A apuração deve ser feita mensalmente.
O que entra na folha de salários?
Para o cálculo do Fator R, considera-se o total pago a título de salários, pró-labore, contribuição previdenciária patronal e FGTS nos 12 meses anteriores ao período de apuração.
ISSQN fixo para sociedades uniprofissionais
Clínicas constituídas como sociedades uniprofissionais (todos os sócios são médicos) podem ter direito ao ISSQN fixo em alguns municípios — calculado por número de profissionais, e não sobre o faturamento. Verifique a legislação de Betim com seu contador.
O acompanhamento mensal do Fator R é uma das tarefas mais estratégicas da contabilidade de uma clínica médica. Um erro no cálculo pode resultar em tributação incorreta, com reflexos nos meses seguintes.
Como a Reforma Tributária impacta clínicas e médicos?
A Reforma Tributária brasileira, aprovada com a Emenda Constitucional n° 132/2023 e regulamentada pela Lei Complementar n° 214/2025, representa a maior mudança no sistema tributário do país em décadas. Para médicos e clínicas, as mudanças merecem atenção especial — e quanto antes você se preparar, menos impactos negativos sua empresa vai sentir.
Atenção — Reforma Tributária em vigor: A transição para o novo sistema tributário (IBS e CBS) começou em 2026, com período de coexistência até 2032. Clínicas médicas precisam revisar contratos, sistemas e modelos de precificação ainda durante esse período de transição. Não deixe para depois.
Os principais pontos da Reforma Tributária que afetam médicos e clínicas são:
Substituição do ISS pelo IBS
O ISSQN (ISS), que hoje é o principal imposto sobre serviços médicos, será substituído pelo IBS (Imposto sobre Bens e Serviços). A transição ocorre de forma gradual entre 2026 e 2032. O impacto na alíquota efetiva dependerá das regras específicas para serviços de saúde.
CBS em substituição ao PIS e Cofins
O PIS e a Cofins serão unificados na CBS (Contribuição sobre Bens e Serviços). Para clínicas que hoje pagam esses tributos no Lucro Presumido, é importante acompanhar como a alíquota da CBS impactará o fluxo de caixa durante a transição.
Saúde e possível redução de alíquota
Serviços de saúde estão entre as atividades que podem ter alíquota reduzida no novo sistema — uma das discussões no processo legislativo. Acompanhar a regulamentação específica para a área médica é fundamental para o planejamento de médio prazo.
Impacto nos contratos e na precificação
Clínicas com contratos de longo prazo com planos de saúde e empresas precisam revisar cláusulas de reajuste tributário. A mudança na estrutura dos tributos pode afetar a margem de lucro se os preços não forem ajustados adequadamente.
O Simples Nacional terá suas próprias regras durante o período de transição. Médicos optantes pelo Simples precisarão entender como o novo sistema de créditos tributários do IBS e da CBS funcionará para empresas do regime simplificado — e se haverá mudança na carga efetiva.
Obrigações fiscais e contábeis do médico empresário
Abrir uma PJ médica é apenas o primeiro passo. Manter a empresa regularizada, cumprir as obrigações mensais e anuais e manter a contabilidade organizada são responsabilidades que exigem atenção constante. Veja abaixo o que uma clínica ou consultório precisa entregar ao longo do ano:
Obrigações mensais
- Emissão de notas fiscais de serviços para cada atendimento ou procedimento faturado
- Apuração e recolhimento do DAS (Simples Nacional) ou DARF (Lucro Presumido/Real)
- Folha de pagamento dos funcionários e dos sócios (pró-labore)
- Recolhimento do INSS patronal e do FGTS
- Escrituração contábil e fiscal
- Conciliação bancária
Obrigações trimestrais
- Apuração do Imposto de Renda e da CSLL no Lucro Presumido
- Revisão do Fator R para empresas no Simples Nacional
Obrigações anuais
- Entrega da ECF (Escrituração Contábil Fiscal)
- Entrega da ECD (Escrituração Contábil Digital) para empresas no Lucro Presumido e Real
- Declaração de Imposto de Renda da Pessoa Jurídica (DIPJ)
- RAIS (Relação Anual de Informações Sociais)
- Declaração de Imposto de Renda Pessoa Física do sócio
- Renovação de alvarás e licenças municipais
- Revisão do regime tributário para o próximo ano
O que verificar na tributação da sua clínica
- O regime tributário atual ainda é o mais vantajoso para o faturamento dos últimos 12 meses?
- O Fator R está sendo calculado e monitorado mensalmente?
- O pró-labore dos sócios está definido em valor adequado (nem muito alto, nem simbólico)?
- A distribuição de lucros está sendo feita com base em balanços atualizados?
- As notas fiscais estão sendo emitidas corretamente com o CNAE e o serviço adequado?
- O ISSQN está sendo recolhido para o município correto (onde o serviço é prestado)?
- Os contratos com planos de saúde e empresas têm cláusula de reajuste tributário?
- A empresa está preparada para as mudanças da Reforma Tributária?
Como a Planner atende médicos em Betim e região
A Planner Contabilidade atua em Betim com foco em atendimento consultivo e personalizado. Mais do que cumprir obrigações, nosso objetivo é ser uma parceira estratégica do médico empresário — alguém que conhece os números da sua clínica, antecipa riscos e identifica oportunidades de melhoria.
Abertura e estruturação da PJ médica
Orientamos na constituição da empresa, escolha do CNAE correto, objeto social adequado às normas do CFM e registro nos órgãos competentes em Betim.
Planejamento tributário anual
Comparamos os regimes disponíveis com base nos seus números reais e fazemos a simulação antes do prazo de opção — para que a decisão seja tomada com segurança.
Acompanhamento mensal do Fator R
Monitoramos mês a mês a relação entre folha e faturamento para garantir que sua clínica esteja sempre enquadrada no anexo mais vantajoso do Simples Nacional.
Relatórios gerenciais para decisões
Além das obrigações fiscais, entregamos relatórios mensais que mostram a saúde financeira da sua clínica: receita, custos, margem, fluxo de caixa e indicadores de desempenho.
Preparação para a Reforma Tributária
Analisamos os impactos das mudanças tributárias na sua clínica e orientamos sobre as adequações necessárias — contratos, sistemas, precificação e fluxo de caixa.
Atendimento presencial e digital em Betim
Atendemos médicos em Betim e municípios da região com a mesma qualidade consultiva — presencialmente em nossa sede ou por canais digitais, com resposta ágil e comunicação direta.
Fale com a Planner e organize a contabilidade da sua clínica
Converse com nossa equipe especializada em contabilidade para médicos em Betim. Realizamos um diagnóstico completo da situação tributária e financeira da sua clínica, sem compromisso.
Perguntas frequentes
Médico pode abrir empresa no Simples Nacional?
Sim. Médicos podem abrir uma pessoa jurídica e optar pelo Simples Nacional, desde que a atividade esteja enquadrada nos CNAEs permitidos pelo regime. Serviços médicos em geral são permitidos no Simples. A vantagem do Simples para médicos depende, entre outros fatores, do atingimento do Fator R — que garante o enquadramento no Anexo III, com alíquotas mais baixas. Um contador especializado deve avaliar se o Simples é realmente a melhor opção para o seu faturamento e perfil de despesas.
Qual é a diferença entre clínica médica uniprofissional e sociedade comum de médicos?
A sociedade uniprofissional é aquela formada exclusivamente por médicos (pessoas físicas), sem participação de sócios de outras profissões ou de pessoas jurídicas. Esse tipo de sociedade pode ter direito ao ISSQN em valor fixo em alguns municípios — calculado por profissional habilitado, e não sobre o faturamento. Já a sociedade comum segue as regras gerais do ISSQN proporcional ao faturamento. A legislação municipal de Betim define as condições específicas para o ISSQN fixo — consulte seu contador para verificar se sua clínica se enquadra.
Médico pode ser MEI?
Não. A atividade de médico é vedada ao MEI (Microempreendedor Individual). A legislação do Simples Nacional não permite que profissões regulamentadas com exigência de formação superior — como medicina — se enquadrem como MEI. O médico que deseja ter uma empresa precisa abrir uma ME (Microempresa) ou EPP (Empresa de Pequeno Porte) com CNPJ regular.
Como funciona a distribuição de lucros para médicos com PJ?
Em uma PJ médica, o médico sócio pode receber dois tipos de remuneração: o pró-labore (sobre o qual incidem INSS e IRPF) e a distribuição de lucros (que, com contabilidade em dia, é isenta de Imposto de Renda para o sócio pessoa física). A diferença entre os dois é significativa do ponto de vista tributário. Para distribuir lucros com isenção, a empresa precisa ter escrituração contábil regular e apresentar balanço com resultado positivo. Sem contabilidade organizada, o Fisco pode questionar a isenção e exigir o recolhimento do IR sobre os valores distribuídos.
O que muda para médicos com a Reforma Tributária?
A Reforma Tributária substituirá o ISS (que hoje incide sobre serviços médicos) pelo IBS (Imposto sobre Bens e Serviços), e o PIS/Cofins pela CBS (Contribuição sobre Bens e Serviços). A transição ocorre de forma gradual entre 2026 e 2032. Serviços de saúde estão sendo discutidos para receber alíquota reduzida ou isenção no novo sistema — mas as regras ainda estão sendo regulamentadas. Médicos e clínicas precisam acompanhar as atualizações legislativas e revisar contratos, sistemas de faturamento e modelos de precificação durante esse período de transição. A Planner acompanha essas mudanças e orienta seus clientes da área médica sobre as adequações necessárias.
Vale a pena contratar uma contabilidade especializada em médicos ou qualquer contador resolve?
Uma contabilidade especializada em profissionais da saúde conhece as particularidades tributárias do setor: Fator R, ISSQN fixo para sociedades uniprofissionais, normas do CFM para constituição de empresas, CNAEs corretos para clínicas e consultórios, e as mudanças trazidas pela Reforma Tributária para serviços de saúde. Esses detalhes fazem diferença no valor do imposto pago mensalmente e na regularidade da empresa. Uma contabilidade generalista pode cumprir as obrigações básicas, mas provavelmente não fará o planejamento tributário estratégico que uma clínica médica merece.
Como saber se estou pagando mais imposto do que deveria na minha clínica?
Alguns sinais indicam que pode haver espaço para revisão tributária: sua empresa está no Simples Nacional no Anexo V (alíquota mais alta) sem ter avaliado se o Fator R pode ser atingido; você nunca fez uma comparação entre Simples Nacional e Lucro Presumido com base nos seus números reais; a distribuição de lucros não está sendo feita de forma planejada; ou o pró-labore dos sócios foi definido sem critério tributário. Uma análise com um contador especializado pode revelar oportunidades de economia legal significativas.

Contabilidade especializada para a área da saúde
PJ médica, gestão de ISS e planejamento tributário para clínicas e profissionais de saúde. Fale com quem entende do seu setor.
Falar com Especialista
