Durante anos, o prazo para opção pelo Simples Nacional foi janeiro. Todo começo de ano, o empresário decidia se entrava ou ficava no regime — e tinha até o último dia útil de janeiro para formalizar a escolha.
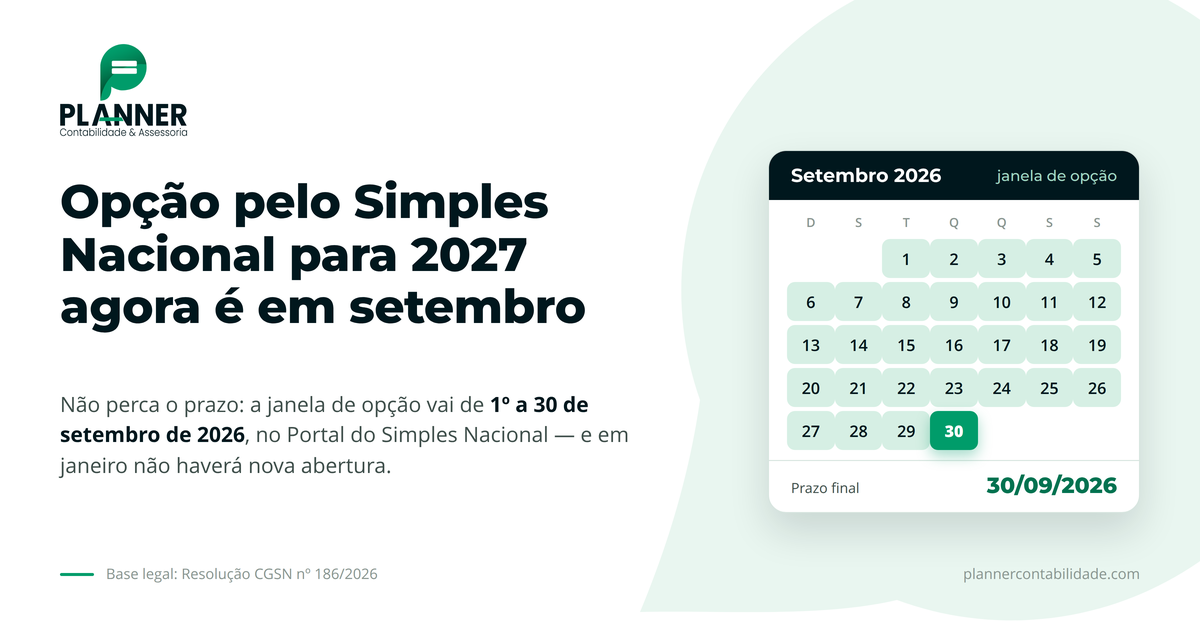
Isso mudou. A Resolução CGSN nº 186/2026 antecipou o prazo de opção pelo Simples Nacional para 2027: a janela agora é setembro de 2026. E quem perder esse prazo — por desconhecimento, por descuido ou por falta de análise — fica de fora do regime por mais um ano inteiro.
Se você está pensando em entrar no Simples, sair do Simples ou mudar a forma como recolhe o IBS e a CBS dentro do regime, este artigo é urgente para você.
1. A mudança que pegou muita gente de surpresa
A antecipação do prazo foi criada para alinhar o calendário do Simples Nacional com as novas obrigações da Reforma Tributária — especialmente a implantação do IBS e da CBS a partir de 2027. O Comitê Gestor do Simples Nacional precisava de mais tempo para processar as opções e configurar os sistemas antes do início do exercício.
O resultado prático para o empresário é que a decisão — que historicamente podia ser postergada até janeiro — agora precisa estar tomada em setembro. Isso significa que a análise de regime tributário para 2027 precisa acontecer agora, em agosto e setembro de 2026, não no final do ano.
Atenção: A mudança de prazo não foi amplamente divulgada. Muitos empresários e até alguns escritórios contábeis ainda não sabem que o prazo mudou. Não conte que alguém vai te avisar — verifique com seu contador agora.
2. Qual é o prazo exato e o que acontece quem perde
A Resolução CGSN nº 186/2026 estabelece que a opção pelo Simples Nacional para o exercício de 2027 deve ser realizada entre 1º e 30 de setembro de 2026, pelo Portal do Simples Nacional no site da Receita Federal.
O que acontece em cada cenário:
Fez a opção em setembro
A empresa entra no Simples Nacional a partir de 1º de janeiro de 2027 — ou confirma a permanência, se já estava no regime. A opção pelo modelo híbrido (IBS/CBS fora do DAS) também é formalizada nesse momento.
Perdeu o prazo de setembro
A empresa não pode entrar no Simples em 2027. Terá que aguardar a janela de setembro de 2027 para tentar o ingresso em 2028. Um ano inteiro a mais no regime anterior — com toda a diferença de carga tributária que isso representa.
Para empresas que já estão no Simples e querem permanecer no modelo tradicional (IBS e CBS dentro do DAS), nenhuma ação é necessária — a permanência é automática. A ação é necessária apenas para quem quer entrar no Simples, sair do Simples ou optar pelo modelo híbrido.
3. Quem deve fazer a opção em setembro
- Empresas que estão no Lucro Presumido ou Lucro Real e querem migrar para o Simples em 2027 — desde que atendam aos requisitos de faturamento (até R$ 4,8 milhões) e atividade permitida.
- Empresas que abriram CNPJ em 2026 e ainda não fizeram a opção — CNPJs novos têm prazo diferenciado, mas devem confirmar com o contador a situação específica.
- Empresas que estão no Simples e querem optar pelo modelo híbrido — recolhendo o IBS e a CBS fora do DAS para oferecer crédito tributário aos clientes B2B.
- Empresas que foram excluídas do Simples e querem reingressar — desde que tenham regularizado as pendências que geraram a exclusão.
4. Quem não precisa fazer nada em setembro
- Empresas que já estão no Simples e querem continuar no modelo tradicional — a permanência é automática, sem necessidade de nova opção.
- Empresas que optaram pelo Simples e foram excluídas por irregularidade ainda não resolvida — a opção não será aceita enquanto houver pendências ativas.
- Empresas que decidiram permanecer no Lucro Presumido ou Lucro Real — nesses casos, nenhuma ação é necessária em setembro para fins do Simples.
5. A escolha extra: modelo tradicional ou híbrido
Além da decisão de entrar ou sair do Simples, setembro traz uma segunda decisão para quem está — ou vai estar — no regime: modelo tradicional ou modelo híbrido.
No modelo tradicional, o IBS e a CBS continuam dentro do DAS — simples, unificado, sem burocracia adicional. O comprador não aproveita crédito de IBS/CBS sobre o que adquiriu do fornecedor do Simples.
No modelo híbrido, o IBS e a CBS saem do DAS e são recolhidos separadamente, pelo regime ordinário. O comprador passa a aproveitar crédito pleno — o que pode ser um diferencial competitivo importante para empresas que vendem para outras empresas (B2B).
Modelo tradicional — quando faz mais sentido
Empresas que vendem majoritariamente para consumidor final (B2C): varejo, serviços ao público, alimentação, estética. A simplicidade do DAS compensa e não há ganho competitivo em oferecer crédito.
Modelo híbrido — quando faz mais sentido
Empresas que vendem majoritariamente para outras empresas (B2B): consultorias, tecnologia, fornecedores, serviços técnicos. O crédito de IBS/CBS pode abrir portas em contratos que hoje são perdidos para fornecedores de outros regimes.
Quem não escolher explicitamente o modelo híbrido em setembro continuará automaticamente no modelo tradicional. A opção pelo híbrido precisa ser manifestada ativamente no Portal do Simples Nacional.
6. Como fazer a opção na prática
A opção pelo Simples Nacional — e pela modalidade híbrida, se for o caso — é feita exclusivamente pelo Portal do Simples Nacional, acessível pelo site da Receita Federal (receita.fazenda.gov.br), com certificado digital ou código de acesso do responsável pela empresa.
- Acesse o Portal do Simples Nacional e localize a opção “Solicitação de Opção pelo Simples Nacional — exercício 2027”.
- Verifique se não há pendências cadastrais ou fiscais que impeçam a opção — débitos em aberto, irregularidades no CNPJ ou atividade vedada.
- Se quiser o modelo híbrido, marque a opção específica durante o processo de solicitação.
- Acompanhe o resultado da solicitação — a Receita pode deferir ou indeferir com base nos requisitos legais.
- Em caso de indeferimento, há prazo para regularização e nova tentativa dentro da janela de setembro.
Na prática, a maioria dos contadores faz esse processo diretamente pelo portal utilizando o certificado digital da empresa. Se você não tem contador ou seu contador ainda não mencionou o assunto, entre em contato agora.
7. Por que a análise precisa ser feita antes de setembro
A opção pelo Simples — e pelo modelo híbrido — vale para o ano inteiro de 2027. Não é possível mudar no meio do exercício. Por isso, chegar em setembro sem ter feito a análise é chegar sem condições de decidir bem.
A análise que precisa estar pronta antes do prazo:
- Comparativo de carga tributária: quanto a empresa paga hoje no regime atual versus quanto pagaria no Simples em 2027 — considerando o faturamento projetado e as novas alíquotas do IBS/CBS.
- Avaliação do perfil de clientes: qual a proporção de vendas B2B versus B2C — para decidir se o modelo híbrido faz sentido ou não.
- Verificação de pendências: débitos, irregularidades ou atividades vedadas que possam impedir a opção precisam ser identificados e regularizados antes de setembro.
- Análise do Fator R: para prestadores de serviços que vão entrar no Simples, avaliar se a folha de pagamento atual suportará o enquadramento no Anexo III — ou o que precisaria mudar para isso.
Empresas que chegarem a setembro com essa análise pronta tomam a decisão em minutos. Empresas que chegarem sem ela tomam a decisão no escuro — e convivem com as consequências por um ano inteiro.
Setembro está chegando — fale com a Planner agora e chegue preparado para a decisão
Fazemos a análise comparativa de regime, avaliamos o modelo híbrido para o seu perfil e cuidamos de toda a documentação para a opção pelo Simples Nacional em 2027.
8. Perguntas frequentes
Por que o prazo de opção pelo Simples mudou de janeiro para setembro?
A mudança foi determinada pela Resolução CGSN nº 186/2026 para alinhar o calendário do Simples Nacional com a implantação do IBS e da CBS a partir de 2027. O Comitê Gestor precisava de mais tempo para processar as opções — especialmente as do modelo híbrido — antes do início do exercício. O prazo de setembro é definitivo para a opção referente a 2027.
Quem já está no Simples precisa fazer alguma coisa em setembro?
Depende. Quem está no Simples e quer continuar no modelo tradicional não precisa fazer nada — a permanência é automática. Quem quer optar pelo modelo híbrido precisa manifestar essa escolha ativamente no Portal do Simples Nacional durante setembro. E quem foi excluído do regime e quer reingressar também precisa fazer a solicitação nessa janela.
O que acontece se minha empresa perder o prazo de setembro?
A empresa não poderá ingressar no Simples Nacional em 2027. Terá que aguardar a próxima janela — setembro de 2027 — para solicitar o ingresso em 2028. Durante esse período, continuará no regime atual (Lucro Presumido, Lucro Real ou outro), com toda a diferença de carga tributária que isso representa.
Posso fazer a opção pelo Simples mesmo tendo débitos em aberto?
Não. A existência de débitos com a Receita Federal, PGFN, estados ou municípios impede a opção pelo Simples Nacional. A empresa precisa regularizar as pendências antes de solicitar o ingresso — seja por pagamento, parcelamento ou outra forma de quitação aceita pelo Fisco. Por isso a análise e a regularização precisam começar agora, não em setembro.
A análise de regime tributário precisa ser feita antes de setembro?
Sim — e com antecedência suficiente para que a decisão seja tomada com base em dados reais, não em estimativas de última hora. A análise envolve simulação comparativa de carga tributária, avaliação do perfil de clientes (para o modelo híbrido), verificação de pendências e, em alguns casos, ajustes na folha de pagamento para o Fator R. Tudo isso leva tempo. Começar em agosto é o mínimo recomendável.

Ficou com dúvidas? Fale com a Planner
Nossa equipe está disponível para orientar sua empresa com contabilidade consultiva, planejamento tributário e abertura de CNPJ.
Falar com Especialista