Advogados e escritórios de advocacia têm particularidades tributárias, societárias e fiscais que exigem atenção especializada. A escolha entre atuar como pessoa física ou constituir uma Sociedade de Advogados (SUB), o enquadramento no regime tributário correto e o controle das retenções na fonte são decisões que impactam diretamente a rentabilidade do escritório. Sem o suporte contábil adequado, muitos profissionais pagam mais impostos do que deveriam — ou acumulam passivos que poderiam ser evitados. Este guia foi desenvolvido pela Planner Contabilidade para ajudar advogados e escritórios em Betim a tomarem decisões mais seguras e estratégicas.
Por que advogados precisam de contabilidade especializada?
A advocacia possui um conjunto de regras tributárias e regulatórias próprias, que diferem de outras atividades profissionais. A legislação do ISS, as retenções obrigatórias, as normas da OAB sobre a constituição de sociedades e a forma de tributação dos honorários criam um cenário que demanda conhecimento técnico específico.
Uma contabilidade que não conhece as particularidades do setor pode enquadrar o escritório no regime errado, deixar de aproveitar benefícios tributários legais, ou expor o profissional a autuações fiscais. Isso acontece com frequência quando advogados contratam contabilidades generalistas que não têm experiência com a dinâmica dos serviços jurídicos.
Tributação própria
Advogados têm alíquotas de ISS diferenciadas em muitos municípios, além de retenções específicas na fonte que precisam ser controladas com precisão.
Regras da OAB
A constituição de sociedades de advogados segue normativas específicas do Estatuto da OAB e do Regulamento Geral — não é uma sociedade empresária comum.
Honorários e recebimentos
O controle dos honorários contratuais, de êxito e das retenções incidentes exige organização financeira e contábil rigorosa para evitar divergências com clientes e o Fisco.
Planejamento tributário
A diferença de carga tributária entre atuar como PF e como sociedade pode representar economia de 30% a 50% nos impostos pagos mensalmente.
Sociedade de Advogados (SUB): o que é e como funciona?
A Sociedade de Advogados, conhecida pela sigla SUB (Sociedade Uniprofissional de Benefício), é a forma societária prevista no Estatuto da OAB para que advogados possam se associar e exercer a advocacia de forma organizada. Diferente das sociedades empresariais comuns, a SUB tem características regulatórias específicas que precisam ser respeitadas.
Em Betim e na Grande BH, muitos advogados ainda atuam como pessoa física por desconhecimento das vantagens que a constituição de uma sociedade pode oferecer do ponto de vista tributário e operacional.
Características da SUB
Somente advogados podem integrar o quadro societário. A denominação social deve conter o nome de pelo menos um sócio e a expressão “Advogados”. O registro é feito na OAB, não na Junta Comercial.
Responsabilidade dos sócios
Na sociedade de advogados, a responsabilidade é subsidiária dos sócios pelos atos profissionais. Cada advogado responde individualmente pelos atos praticados, sem transferência de responsabilidade para a sociedade.
Tributação da SUB
A SUB pode optar pelo Simples Nacional (quando permitida), Lucro Presumido ou Lucro Real. Em muitos casos, a tributação via sociedade é consideravelmente menor do que a tributação pelo Carnê-Leão como pessoa física.
ISS fixo por profissional
Quando a SUB opta pelo Lucro Presumido ou Lucro Real, pode recolher o ISS com base no número de profissionais (ISS fixo), o que em muitos municípios representa economia significativa em relação à alíquota sobre o faturamento.
Atenção: A constituição de uma Sociedade de Advogados exige registro na OAB, elaboração de contrato social específico e adequação às normas do Estatuto da OAB. A abertura incorreta — por exemplo, como sociedade simples no Cartório ou como LTDA na Junta Comercial — pode gerar irregularidades regulatórias e perda de benefícios tributários.
Advogado autônomo x sociedade: qual é mais vantajoso?
Essa é uma das dúvidas mais frequentes entre advogados que estão estruturando ou revisando a forma de atuação profissional. A resposta depende do volume de faturamento, do perfil de clientes, da cidade onde atua e de outros fatores específicos de cada caso.
Para que a comparação seja justa, é necessário analisar a carga tributária total em cada situação — incluindo INSS, IRPF ou IRPJ, ISS e outras contribuições. A tabela abaixo apresenta uma simulação comparativa para um advogado com faturamento mensal de R$ 20.000,00 em Betim:
| Tributo / Encargo | Pessoa Física (Carnê-Leão) | SUB — Lucro Presumido |
|---|---|---|
| IRPF / IRPJ | Até 27,5% sobre o rendimento líquido | 4,8% sobre o faturamento (base presumida) |
| CSLL | Não incide sobre PF | 2,88% sobre o faturamento |
| PIS / Cofins | Não incide sobre PF | 3,65% sobre o faturamento |
| ISS | Alíquota sobre o faturamento (2% a 5% em Betim) | ISS fixo por profissional (potencial economia) |
| INSS | Contribuição individual — até 20% (teto) | Pró-labore com INSS sobre valor definido pelos sócios |
| Carga estimada total | 35% a 45% do faturamento | 15% a 22% do faturamento |
Os percentuais acima são estimativas para fins ilustrativos e podem variar conforme o perfil de despesas, deduções e outras variáveis de cada contribuinte. A análise precisa deve ser feita caso a caso por um contador especializado.
Descubra qual modelo é mais vantajoso para o seu escritório
A Planner Contabilidade realiza uma análise comparativa personalizada entre atuação como pessoa física e constituição de Sociedade de Advogados, considerando o seu faturamento, perfil de clientes e cidade de atuação em Betim e região.
Regimes tributários para advogados: qual escolher?
A escolha do regime tributário é uma das decisões mais impactantes para a saúde financeira de um escritório de advocacia. Cada regime tem características próprias que podem ser mais ou menos vantajosas dependendo do perfil do escritório.
Simples Nacional
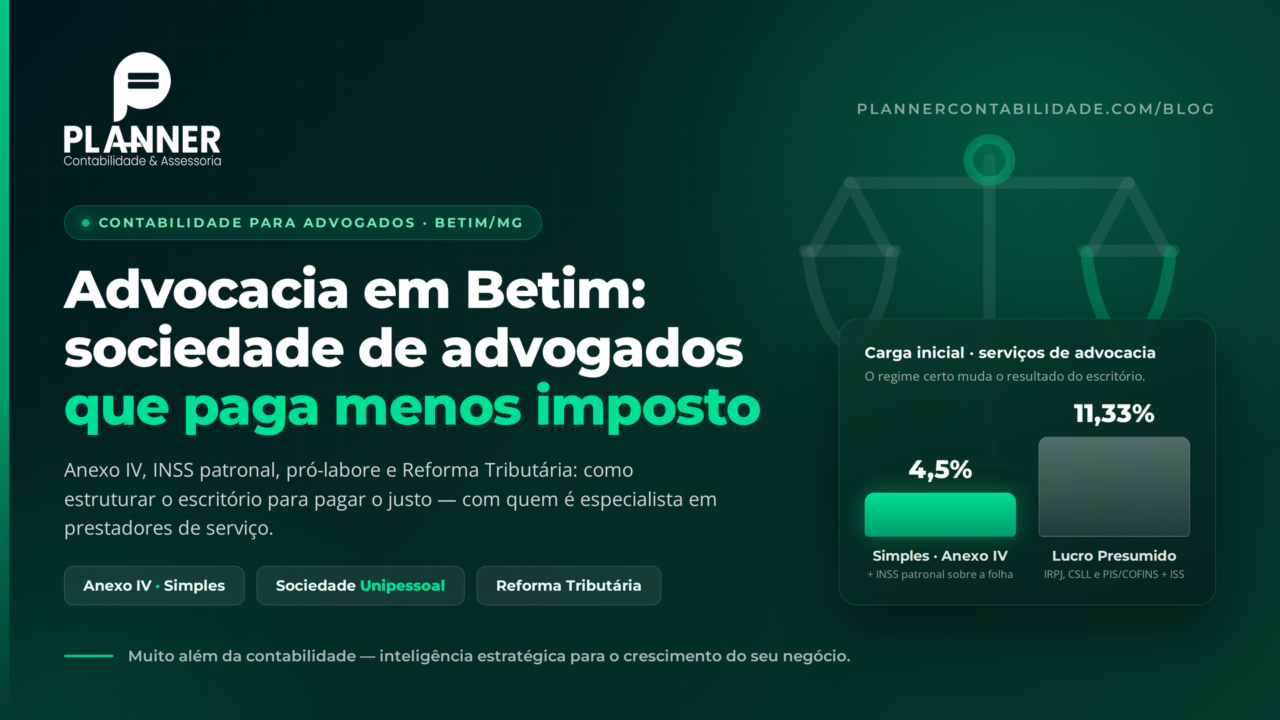
Disponível para SUBs com faturamento anual de até R$ 4,8 milhões. Os serviços de advocacia enquadram-se no Anexo IV do Simples, com alíquotas que variam de 4,5% a 16,85% sobre o faturamento, sem benefício do Fator R. É uma opção a ser avaliada com cuidado, pois nem sempre é a mais vantajosa para escritórios com faturamento médio a alto.
Lucro Presumido
É a opção mais comum para escritórios de médio porte. A base de cálculo do IRPJ é de 32% do faturamento (serviços em geral), e a carga total (IRPJ, CSLL, PIS, Cofins, ISS) fica geralmente entre 13,33% e 16,33% do faturamento. Permite o recolhimento do ISS fixo em muitos municípios.
Lucro Real
Obrigatório para faturamentos acima de R$ 78 milhões anuais, mas pode ser vantajoso para escritórios com despesas operacionais elevadas. O IRPJ incide sobre o lucro efetivo, o que pode representar economia quando as despesas dedutíveis são significativas. Exige contabilidade rigorosa e controle detalhado das contas.
Carnê-Leão (PF)
Para o advogado que ainda atua como pessoa física, o recolhimento mensal do IRPF é feito via Carnê-Leão, com alíquotas progressivas de até 27,5%. O profissional também deve recolher o INSS como contribuinte individual e pagar o ISS como autônomo ao município.
A escolha do regime deve ser revisada anualmente, preferencialmente no início de cada ano-calendário, quando é possível fazer a opção formal pelo regime mais adequado. Mudanças ao longo do ano geralmente não são permitidas, o que torna o planejamento prévio essencial.
Retenções na fonte: ISS, IRRF e contribuições
As retenções na fonte são uma das maiores fontes de dúvida — e de problemas — para advogados e escritórios de advocacia. Quando um cliente pessoa jurídica contrata serviços jurídicos, ele pode ser obrigado a reter parte do valor dos honorários antes de efetuar o pagamento. Não controlar essas retenções corretamente pode gerar divergências com clientes, distorções no fluxo de caixa e problemas com o Fisco.
Atenção — Retenção de ISS e IRRF em Betim: O município de Betim exige a retenção do ISS na fonte pelo tomador do serviço em diversas situações previstas na legislação municipal. Além disso, pessoas jurídicas que pagam honorários advocatícios são obrigadas a reter o Imposto de Renda na Fonte (IRRF) à alíquota de 1,5% (para serviços prestados por PJ) ou pelas alíquotas progressivas (para serviços prestados por PF). O não cumprimento dessas obrigações pode gerar multas tanto para o tomador quanto para o prestador do serviço.
IRRF — Imposto de Renda Retido na Fonte
Quando uma PJ paga honorários a um advogado PF, deve reter o IR conforme a tabela progressiva. Quando paga a uma PJ (SUB), retém 1,5% sobre o valor bruto dos honorários. O valor retido é compensado na apuração do imposto devido.
ISS — Imposto Sobre Serviços
Dependendo da legislação municipal do tomador do serviço, o ISS pode ser retido na fonte pelo cliente. Em Betim, as hipóteses de retenção estão previstas no Código Tributário Municipal. O advogado precisa emitir a nota fiscal corretamente indicando o valor retido.
PIS/Cofins/CSLL (Retenção de 4,65%)
Pessoas jurídicas de direito privado são obrigadas a reter, na fonte, o valor correspondente à soma de PIS (0,65%), Cofins (3%) e CSLL (1%) — total de 4,65% — sobre pagamentos de serviços profissionais a outras PJs. Essa retenção é chamada de “retenção de 4,65%” ou retenção federal.
Controle e compensação
Os valores retidos pelo tomador são antecipações de tributos devidos pelo prestador. Para que a compensação funcione corretamente, o advogado ou escritório precisa manter controle atualizado de todas as retenções sofridas, com o comprovante correspondente de cada uma.
A Reforma Tributária e o impacto para escritórios de advocacia
A Reforma Tributária aprovada pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025 representa a maior mudança no sistema tributário brasileiro em décadas. Para os escritórios de advocacia, a transição para o novo modelo — com a extinção gradual do PIS, Cofins, IPI, ICMS e ISS e a criação do IBS, CBS e Imposto Seletivo — traz impactos relevantes que precisam ser antecipados.
Extinção do ISS fixo
Um dos benefícios tributários mais utilizados por escritórios no Lucro Presumido é o ISS fixo por profissional. Com a Reforma, o ISS será substituído pelo IBS (Imposto sobre Bens e Serviços), e a tributação passará a incidir sobre o valor adicionado em cada etapa da cadeia. O modelo de ISS fixo tende a desaparecer durante o período de transição.
Período de transição (2026–2033)
A transição será gradual. Entre 2026 e 2028, haverá uma fase de testes com alíquotas reduzidas do IBS e CBS. A extinção completa dos tributos antigos ocorrerá até 2033. Durante esse período, os escritórios precisarão gerenciar dois sistemas tributários simultaneamente.
Créditos tributários do IBS/CBS
O novo sistema é não cumulativo e permite o aproveitamento de créditos sobre todas as aquisições de bens e serviços utilizados na atividade. Para escritórios de advocacia, isso representa uma mudança relevante na forma de apurar e recuperar créditos tributários.
Revisão da precificação
Com a mudança na estrutura tributária, a formação do preço dos honorários precisará ser revisada. O impacto sobre a margem de cada serviço depende do perfil de clientes, do regime tributário adotado e da possibilidade de aproveitamento de créditos no novo sistema.
A preparação para a Reforma Tributária não pode ser deixada para a última hora. Os escritórios que iniciarem o diagnóstico e o planejamento agora terão vantagem competitiva significativa em relação àqueles que aguardarem a implementação completa do novo sistema.
Obrigações contábeis e fiscais do escritório de advocacia
Independentemente do regime tributário escolhido, advogados e escritórios têm um conjunto de obrigações contábeis, fiscais e acessórias que precisam ser cumpridas dentro dos prazos. O descumprimento pode gerar multas automáticas, restrições cadastrais e dificuldades operacionais.
- Emissão de nota fiscal de serviços (NFS-e) para cada honorário recebido, conforme as regras do município de Betim
- Apuração e recolhimento mensal do ISS (quando não retido na fonte pelo tomador)
- Recolhimento do IRPJ e CSLL (trimestral no Lucro Presumido ou mensal no Lucro Real)
- Recolhimento de PIS e Cofins mensalmente
- Controle e recolhimento do INSS do pró-labore dos sócios (quando em sociedade)
- Entrega da ECD (Escrituração Contábil Digital) quando obrigatória
- Entrega da ECF (Escrituração Contábil Fiscal) anualmente
- SPED Contribuições para apuração de PIS e Cofins
- Declaração de Débitos e Créditos Tributários Federais (DCTF) mensalmente
- Entrega da DIRF (Declaração do Imposto de Renda Retido na Fonte) até fevereiro de cada ano
- DEFIS para optantes do Simples Nacional (declaração anual de informações socioeconômicas e fiscais)
- Escrituração do livro-caixa ou contabilidade completa, conforme o regime tributário
- Renovação anual do registro da sociedade junto à OAB-MG
- Controle das certidões negativas de débito (CND) da Receita Federal e do município de Betim
- Arquivamento organizado de documentos fiscais e comprovantes de retenções sofridas
Como a Planner atende advogados em Betim
A Planner Contabilidade atende advogados autônomos e sociedades de advogados em Betim com uma abordagem consultiva que vai além das obrigações contábeis mensais. Nossa equipe conhece as particularidades tributárias e regulatórias da advocacia e está preparada para apoiar o profissional em cada etapa do desenvolvimento do escritório.
Análise do regime tributário
Avaliamos anualmente qual regime tributário é mais vantajoso para o perfil do seu escritório, considerando faturamento, despesas, número de sócios e perfil de clientes.
Abertura de Sociedade de Advogados
Auxiliamos na constituição da SUB, na elaboração do contrato social adequado às normas da OAB-MG e no registro junto à Seccional. Todo o processo é acompanhado por nossa equipe.
Controle de retenções
Organizamos o controle das retenções de ISS, IRRF e contribuições federais sofridas pelo escritório, garantindo que os valores sejam corretamente compensados na apuração dos tributos devidos.
Preparação para a Reforma Tributária
Realizamos diagnóstico do impacto da Reforma no escritório e orientamos sobre os ajustes necessários na precificação, nos processos e na estrutura tributária durante o período de transição.
Relatórios gerenciais mensais
Entregamos relatórios mensais com os principais indicadores do escritório — faturamento, despesas, carga tributária, fluxo de caixa — para apoiar a tomada de decisões estratégicas.
Atendimento próximo e consultivo
Nossos clientes têm acesso direto à equipe da Planner para dúvidas tributárias, fiscais e financeiras, sem filas ou processos burocráticos. Somos parceiros do escritório, não apenas fornecedores de serviços contábeis.
Fale com a Planner e organize a contabilidade do seu escritório
Nossa equipe está pronta para atender advogados autônomos e sociedades de advocacia em Betim. Entre em contato pelo WhatsApp e descubra como podemos ajudar o seu escritório a pagar menos impostos, evitar riscos fiscais e crescer com mais segurança.
Perguntas frequentes
Advogado pode abrir MEI?
Não. A advocacia é uma das atividades vedadas para o MEI (Microempreendedor Individual) pela Resolução do CGSN e pelo próprio Estatuto da OAB. O advogado que deseja formalizar sua atividade pode atuar como pessoa física (contribuinte individual) ou constituir uma Sociedade de Advogados (SUB) registrada na OAB. Não existe possibilidade legal de se enquadrar como MEI para exercer a advocacia.
A sociedade de advogados pode optar pelo Simples Nacional?
Sim, mas com restrições. A Sociedade de Advogados pode optar pelo Simples Nacional desde que atenda aos requisitos legais — faturamento anual de até R$ 4,8 milhões e enquadramento regular junto à Receita Federal. Os serviços de advocacia se enquadram no Anexo IV do Simples, com alíquotas que variam de 4,5% a 16,85% sobre o faturamento, e não se beneficiam do Fator R (que beneficia atividades do Anexo III). Por isso, o Lucro Presumido frequentemente é mais vantajoso para escritórios com faturamento acima de determinado patamar. A comparação deve ser feita caso a caso.
O que é o ISS fixo e como funciona para escritórios de advocacia?
O ISS fixo é uma modalidade de tributação do Imposto Sobre Serviços (ISS) em que o valor do imposto é calculado com base no número de profissionais habilitados que prestam serviços no estabelecimento, e não sobre o faturamento. Essa modalidade é prevista em lei para determinadas sociedades uniprofissionais, incluindo as sociedades de advogados. Em Betim e na maioria dos municípios, o valor fixo por profissional tende a ser consideravelmente menor do que a alíquota sobre o faturamento, especialmente para escritórios com receita mensal acima de R$ 10.000,00 por sócio. Fale com a Planner para verificar as condições específicas em Betim.
Quem é obrigado a reter o ISS e o IRRF nos pagamentos de honorários advocatícios?
As obrigações de retenção variam conforme quem está pagando os honorários. Pessoas jurídicas tomadoras de serviços em geral são obrigadas a reter o ISS na fonte quando a legislação do município assim determina — e em Betim há previsão de retenção em diversas situações. Já o IRRF é retido por pessoas jurídicas que pagam honorários a advogados: à alíquota de 1,5% quando o prestador é pessoa jurídica, e pelas alíquotas progressivas quando é pessoa física. Além disso, quando a lei assim determina, o tomador PJ deve também reter PIS, Cofins e CSLL (o chamado “4,65%”). O correto mapeamento dessas obrigações é fundamental para evitar multas e distorções no caixa do escritório.
Como a Reforma Tributária vai afetar os escritórios de advocacia em Betim?
A Reforma Tributária trará mudanças significativas para os escritórios de advocacia ao longo do período de transição (2026–2033). O impacto mais relevante será a extinção gradual do ISS e a sua substituição pelo IBS (Imposto sobre Bens e Serviços), o que deve eliminar o benefício do ISS fixo por profissional atualmente aproveitado por muitas sociedades. Além disso, a tributação passará a ser não cumulativa, com possibilidade de aproveitamento de créditos sobre aquisições de bens e serviços utilizados na atividade. A formação do preço dos honorários também precisará ser revisada para absorver as mudanças na carga tributária. A Planner está acompanhando de perto a implementação da Reforma para orientar seus clientes advogados de forma antecipada.
Com que frequência devo revisar o regime tributário do meu escritório?
A revisão do regime tributário deve ser feita ao menos uma vez por ano, preferencialmente no quarto trimestre, antes do início do próximo ano-calendário. Isso permite que a opção pelo novo regime seja feita dentro do prazo legal — que geralmente ocorre em janeiro para o Simples Nacional e na entrega da primeira DCTF para os demais regimes. Além da revisão anual, revisões extraordinárias são recomendadas sempre que houver mudança relevante no perfil do escritório: aumento ou queda significativa de faturamento, entrada ou saída de sócios, mudança no mix de clientes ou alterações na legislação tributária. A Planner realiza essa análise como parte do serviço de assessoria contábil continuada.

Ficou com dúvidas? Fale com a Planner
Nossa equipe está disponível para orientar sua empresa com contabilidade consultiva, planejamento tributário e abertura de CNPJ.
Falar com Especialista