Faltam menos de oito semanas para o fim de 2026 e, para o empresário de Betim e da Grande BH, este não é um fim de ano qualquer. É o último antes da virada mais importante da tributação brasileira em décadas: em 01/01/2027 a CBS passa a substituir PIS e Cofins, o Simples Nacional muda a forma de apurar a receita e os sócios já vivem o primeiro ano com imposto sobre dividendos. Várias decisões que definem o tamanho da carga tributária de 2027 precisam ser tomadas agora, em novembro e dezembro.
O problema é que dezembro costuma ser o mês mais corrido do ano: 13º salário, férias coletivas, fechamento de contratos, clientes pagando atrasado e a equipe de olho no recesso. Quem deixa o planejamento para a última semana do ano acaba aceitando o regime tributário que “ficou”, distribuindo lucros sem estratégia e começando janeiro com o caixa apertado e a contabilidade cheia de pendências.
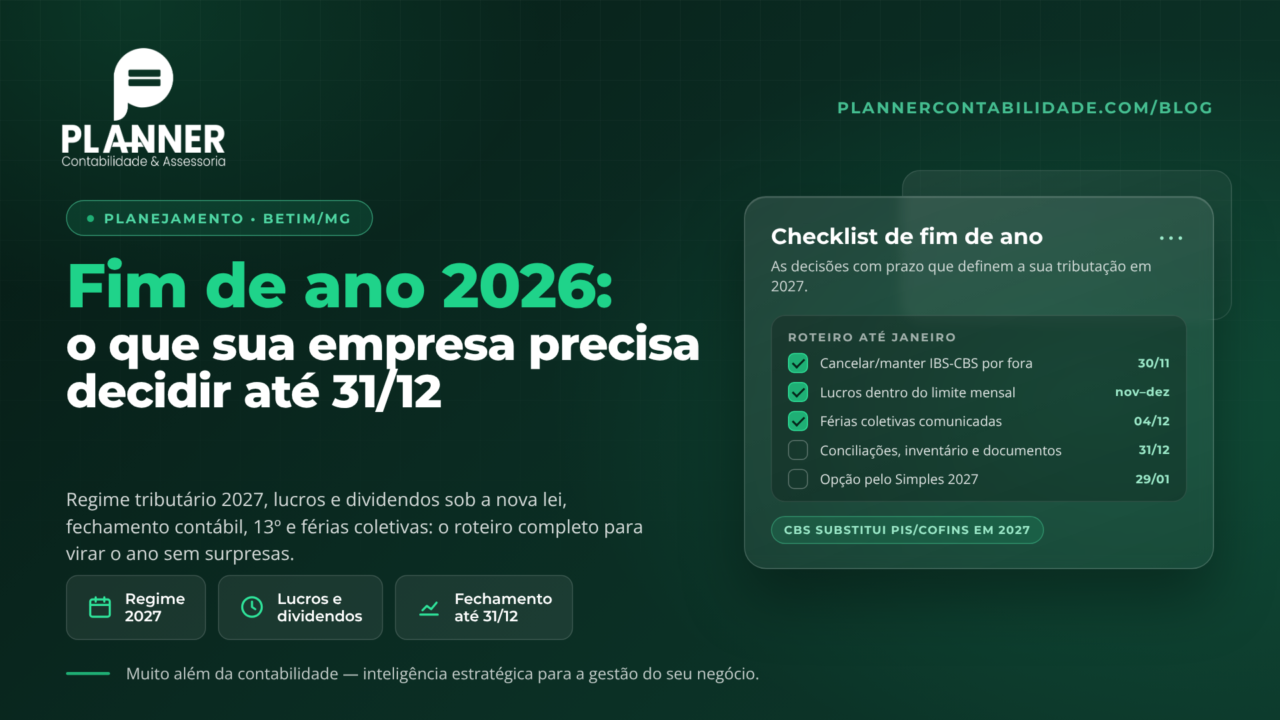
Neste artigo, a Planner Contabilidade explica, em forma de roteiro, o que o empresário precisa revisar até 31/12/2026: as decisões tributárias para 2027 e seus prazos, o impacto da nova tributação de lucros e dividendos no fim do ano dos sócios, o que fechar na contabilidade e no financeiro, as obrigações com a equipe e um calendário semana a semana para chegar em janeiro com tudo resolvido.
Por que o planejamento de fim de ano começa em novembro
O exercício contábil fecha em 31/12, mas a maioria das decisões que afetam o resultado de 2026 e a tributação de 2027 só pode ser tomada enquanto o ano ainda está aberto. Uma distribuição de lucros, uma compra de equipamento, uma baixa de estoque obsoleto, a comunicação de férias coletivas ou a revisão do pró-labore produzem efeitos diferentes se acontecem em dezembro ou em janeiro. Depois que o balanço fecha, sobra apenas registrar o que aconteceu.
Há também o fator Reforma Tributária. A partir de 2027, a CBS (alíquota de teste de 0,9% em 2026, que passa a substituir PIS e Cofins em 2027) e o IBS (0,1% em 2026 e 2027) deixam de ser apenas campos informativos na nota fiscal e passam a compor a carga real das empresas fora do Simples. Para quem está no Simples, 2027 traz a apuração por competência e a possibilidade de recolher IBS e CBS “por fora” do DAS. Nada disso se resolve bem em janeiro; se resolve com simulações feitas em novembro e dezembro.
Tributação 2027: as decisões que têm prazo
As decisões abaixo definem quanto a sua empresa vai pagar de imposto ao longo de 2027. Algumas têm data-limite legal; outras têm um “prazo prático”, porque depois de determinado ponto a mudança deixa de valer a pena ou passa a exigir retificações.
| Decisão | Prazo | O que está em jogo | Base |
|---|---|---|---|
| Entrar ou permanecer no Simples Nacional em 2027 | Opção até o último dia útil de janeiro: 29/01/2027. Pendências (débitos, cadastros) precisam ser resolvidas antes. | Empresas que pretendem migrar para o Simples, ou que correm risco de exclusão por débitos ou excesso de receita, precisam regularizar a situação ainda em 2026. | LC nº 123/2006, art. 16, § 2º |
| Simples: IBS e CBS dentro ou fora do DAS | A opção feita em setembro para o 1º semestre de 2027 pode ser cancelada até 30/11/2026; nova janela em março de 2027 para o 2º semestre. | Recolher “por fora” gera crédito integral para o cliente pessoa jurídica, mas aumenta a carga da própria empresa. Vale para quem vende para grandes empresas; raramente para quem atende pessoa física. | LC nº 214/2025; orientações da Receita Federal e do CGSN |
| Simples: fim do regime de caixa | A partir de 01/01/2027 a receita do Simples passa a ser apurada pelo faturamento (competência), e não mais pelo recebimento. | Prestadores de serviço com inadimplência ou contratos de longo prazo passam a pagar o DAS antes de receber. Exige revisão de prazos de cobrança e de caixa. | Regulamentação da Reforma Tributária (LC nº 214/2025); confirme com o seu contador a aplicação ao seu caso |
| Lucro Presumido ou Lucro Real em 2027 | A opção é formalizada com o pagamento da primeira quota do IRPJ do ano (até 30/04/2027 para o 1º trimestre) e é irretratável para todo o ano. | Com a CBS substituindo PIS e Cofins e a mudança no cálculo do Presumido trazida pela LC nº 224/2025, a comparação entre regimes precisa ser refeita para 2027 com números reais. | Lei nº 9.430/1996, art. 26; LC nº 224/2025 |
| Fator R: Anexo III ou Anexo V | Calculado mês a mês sobre os últimos 12 meses; o pró-labore e a folha de dezembro já influenciam janeiro de 2027. | Folha (incluindo pró-labore e encargos) igual ou superior a 28% da receita bruta leva a empresa de serviços ao Anexo III, com alíquotas menores. | LC nº 123/2006, art. 18, §§ 5º-J e 5º-M |
Para as empresas de serviço de Betim e região, as duas decisões mais sensíveis costumam ser o Fator R e a escolha entre Simples e Presumido. Em ambas, a resposta certa depende de simulação com o faturamento real de 2026 e a projeção de 2027, nunca de uma regra geral.
Lucros e dividendos: a nova regra de 2026 muda o fim do ano dos sócios
Até 2025, distribuir lucros no fim do ano era simples: o sócio recebia e não pagava Imposto de Renda. A Lei nº 15.270/2025 mudou isso a partir de 01/01/2026 e, para muitas empresas, o fim de 2026 é a primeira vez em que a distribuição de lucros precisa ser planejada com calendário e valores definidos.
Atenção: desde 2026, lucros e dividendos pagos a uma mesma pessoa física acima de R$ 50.000,00 no mês, por empresa, sofrem retenção de 10% de IRRF sobre o valor total pago no mês. A regra vale também para empresas do Simples Nacional. Além disso, quem tem rendimentos totais acima de R$ 600.000,00 no ano fica sujeito à tributação mínima na declaração de 2027, podendo chegar a 10% sobre a renda anual.
| Situação | Como fica | O que planejar |
|---|---|---|
| Lucros apurados até 31/12/2025 com distribuição aprovada em ata até 31/12/2025 | Continuam isentos, mesmo se pagos em 2026, 2027 ou 2028, desde que respeitado o que a ata definiu. | Pagar conforme o cronograma aprovado e registrar cada pagamento. Pagamentos fora do que foi deliberado perdem a proteção. |
| Lucros de 2026 (e lucros antigos sem ata até 31/12/2025) | Entram na regra nova: 10% de IRRF quando o sócio receber mais de R$ 50.000,00 no mês. | Distribuir ao longo dos meses, dentro do limite mensal por sócio, em vez de concentrar tudo em dezembro. |
| Distribuição concentrada em dezembro | Um pagamento único de R$ 120.000,00 a um sócio gera R$ 12.000,00 de IRRF; o mesmo valor pago em três meses de R$ 40.000,00 não sofre retenção. | Antecipar parte da distribuição ainda em novembro e dezembro, com balancete que comprove lucro suficiente. |
| Pró-labore | Continua tributado por INSS e IRRF pela tabela progressiva; a redução do IR para rendimentos até R$ 5.000,00 mensais passou a valer em 2026. | Revisar o valor para 2027, equilibrando Fator R, INSS e a nova tributação de lucros. |
Dois cuidados práticos. Primeiro, lucro só pode ser distribuído se existir: a contabilidade precisa estar em dia, com balancete ou balanço que demonstre o resultado. Segundo, a retenção é informada na EFD-Reinf e recolhida via DCTFWeb; o sócio deve recebê-la como tributação definitiva. Em dúvida sobre a ata, o balancete ou a forma de pagamento, o erro mais caro é “distribuir e ajustar depois”.
Fechamento contábil e financeiro: o que revisar antes de 31/12
O balanço de 2026 vai servir de base para a distribuição de lucros, para a comparação de regimes de 2027, para bancos e licitações e, a partir de agora, para comprovar a origem dos lucros distribuídos. Um fechamento bem feito depende de informações que só a empresa tem, e que precisam chegar à contabilidade antes do fim do ano. Estes são os pontos que a Planner revisa com cada cliente:
Conciliação bancária e caixa
Todas as contas, cartões e maquininhas conciliados até 31/12. Lançamentos sem identificação viram “adiantamento a sócios” ou “receita omitida” no balanço, e ambos chamam a atenção do Fisco.
Contas a receber e inadimplência
Liste o que está vencido, o que é cobrável e o que está perdido. Com o Simples passando a apurar por competência em 2027, limpar a carteira e rever prazos de cobrança agora evita pagar imposto sobre receita que não vai entrar.
Inventário de estoque em 31/12
Comércio e indústria precisam contar e valorizar o estoque na data do balanço, registrando-o no Livro de Registro de Inventário. Produtos obsoletos ou vencidos devem ser baixados com documentação, para não inflar o resultado.
Imobilizado e investimentos
Equipamentos comprados, vendidos ou sucateados em 2026 precisam estar registrados com nota fiscal. Compras planejadas para janeiro, se feitas em dezembro, entram no balanço de 2026 e, no Lucro Real, geram depreciação já neste ano.
Documentos e despesas do ano
Notas de despesas, recibos de aluguel, contratos, extratos de aplicações e comprovantes de pagamento a autônomos que ficaram “na gaveta” precisam ir para a contabilidade antes do fechamento, ou o resultado sai maior do que a realidade.
Contratos e contrato social
Reveja contratos com clientes e fornecedores que vencem em dezembro, cláusulas de reajuste e a necessidade de ajustar preços para a CBS em 2027. No contrato social, confira capital, atividades (CNAE) e cláusula de distribuição de lucros.
Quer fechar 2026 com segurança e já saber quanto vai pagar de imposto em 2027?
A Planner Contabilidade faz a revisão de fim de ano e a simulação de regimes 2027 para empresas de Betim e região, com planejamento da distribuição de lucros dentro da nova lei.
Pessoas: 13º, férias coletivas e o caixa de dezembro
A parte trabalhista do fim de ano concentra desembolsos grandes em poucas semanas e tem prazos que não admitem atraso. Os pontos de atenção para o empresário de Betim, Contagem, Ibirité, Sarzedo, Mateus Leme e toda a Grande BH:
- 13º salário: primeira parcela até 30/11/2026 e segunda até 18/12/2026, porque o dia 20 cai no domingo; o INSS sobre o 13º também vence em 18/12 e o FGTS da primeira parcela em 20/12;
- Férias coletivas: devem ser comunicadas ao Ministério do Trabalho com pelo menos 15 dias de antecedência, com cópia ao sindicato e aviso aos empregados; para um recesso a partir de 21/12, o prazo de 15 dias cai em 06/12, um domingo, então a comunicação precisa sair até sexta-feira, 04/12 (art. 139 da CLT);
- Férias vencidas: funcionários com período concessivo vencendo em dezembro precisam tirar férias antes do prazo, sob pena de pagamento em dobro (art. 137 da CLT);
- Jornada e escalas: as mudanças na jornada de trabalho já tratadas aqui no blog exigem revisão de escalas e acordos para 2027; dezembro é o momento de ajustar;
- Pró-labore e tabela de 2027: o reajuste do salário mínimo em janeiro altera o piso do pró-labore e as faixas de INSS; revise os valores dos sócios ainda em dezembro;
- Caixa de dezembro e janeiro: além de 13º e férias, janeiro traz IPTU, IPVA, taxas de alvará e, para muitas empresas de serviço, a queda sazonal de faturamento. Monte o fluxo de caixa de novembro a fevereiro, e não só de dezembro.
O que sua empresa precisa fazer agora: calendário até janeiro
Para transformar a lista em ação, a Planner sugere este roteiro por datas. Ele foi pensado para empresas prestadoras de serviço de Betim e região, mas se adapta a comércio e indústria com a inclusão do inventário.
- Até 15/11: enviar à contabilidade o faturamento e as despesas de outubro, listar contratos que vencem em dezembro e pedir a simulação de regimes para 2027 (Simples × Presumido, Anexo III × V, IBS/CBS dentro ou fora);
- Até 30/11: pagar a primeira parcela do 13º; decidir sobre cancelar ou manter a opção de IBS/CBS “por fora”; definir, com balancete em mãos, quanto distribuir de lucros em novembro e dezembro dentro do limite mensal por sócio;
- Até 04/12: comunicar férias coletivas, se houver recesso de fim de ano;
- Até 18/12: pagar a segunda parcela do 13º e o INSS do 13º; quitar férias de dezembro; concluir compras de imobilizado que devam entrar em 2026;
- Até 31/12: conciliar bancos e cartões; contar o estoque; baixar itens obsoletos; entregar à contabilidade todos os documentos de 2026; regularizar débitos que impediriam a permanência no Simples; revisar pró-labore e contrato social;
- Até 20/01/2027: pagar o DAS de dezembro, já com atenção à nova apuração por competência; recolher o FGTS da segunda parcela do 13º;
- Até 29/01/2027: formalizar a opção pelo Simples Nacional (para quem vai entrar) e confirmar o regime escolhido para 2027;
- Em fevereiro e março: fechar o balanço de 2026, aprovar a distribuição de lucros em ata e revisar a opção de IBS/CBS para o segundo semestre.
Como a Planner conduz o fechamento do ano das empresas de Betim
A Planner Contabilidade atua em Betim com contabilidade consultiva, com foco em empresas prestadoras de serviço. Para nós, o fechamento do ano não é apenas “entregar o balanço”: é o momento em que o empresário decide, com números, como vai operar no ano seguinte. Por isso, o planejamento de fim de ano é conduzido em cinco etapas, integradas ao departamento pessoal, ao fiscal e, para os clientes de BPO Financeiro, ao fluxo de caixa da empresa.
- Diagnóstico: revisão da situação fiscal (débitos, sublimites, cadastros), do balancete de 2026 e das pendências de documentos, contratos e folha.
- Simulação: comparação de Simples, Presumido e Real para 2027 com o faturamento real de 2026, incluindo CBS, IBS, Fator R e a tributação de lucros dos sócios.
- Plano de distribuição de lucros: definição de valores e datas por sócio, dentro do limite mensal, com balancete de suporte e ata quando necessário.
- Execução do fechamento: conciliações, inventário, baixas, provisões, 13º, férias coletivas e opções formais (Simples, IBS/CBS, regime de 2027) nos prazos legais.
- Monitoramento contínuo: acompanhamento mensal em 2027 do Fator R, da apuração por competência, das novas obrigações da Reforma Tributária e da distribuição de lucros ao longo do ano.
Sua empresa está pronta para virar o ano?
Fale com a Planner Contabilidade e organize o fechamento de 2026 e o planejamento de 2027 com quem atende empresas de Betim e de toda a Grande BH.
Perguntas frequentes sobre o planejamento de fim de ano
Ainda dá tempo de mudar o regime tributário para 2027?
Sim. A opção pelo Simples Nacional pode ser feita até o último dia útil de janeiro de 2027 (29/01/2027), desde que a empresa não tenha débitos ou impedimentos; a escolha entre Lucro Presumido e Lucro Real é formalizada com o pagamento do primeiro IRPJ de 2027. O que precisa acontecer agora, em novembro e dezembro, é a simulação com os números reais de 2026 e a regularização de pendências que impediriam a mudança.
Posso distribuir todo o lucro de 2026 em dezembro sem pagar imposto?
Depende do valor por sócio. Pela Lei nº 15.270/2025, a retenção de 10% incide quando uma mesma pessoa física recebe mais de R$ 50.000,00 de lucros no mês, de uma mesma empresa. Se a distribuição concentrada em dezembro ultrapassar esse valor, haverá IRRF sobre o total pago no mês. Distribuir em parcelas mensais, com balancete que comprove o lucro, é a forma mais segura de ficar dentro do limite.
Os lucros antigos, de anos anteriores a 2026, também são tributados?
Lucros apurados até 31/12/2025 cuja distribuição foi aprovada pelos sócios até 31/12/2025 continuam isentos, mesmo que pagos até 2028, desde que o pagamento siga o que foi deliberado. Lucros antigos sem essa aprovação formal passam a seguir a regra nova quando forem distribuídos. Vale conferir com a contabilidade o que foi deliberado no fim de 2025.
O que muda no Simples Nacional em 2027?
Três coisas principais: a receita passa a ser apurada pelo faturamento (competência), e não pelo recebimento; a empresa pode optar por recolher IBS e CBS fora do DAS, pelo regime regular, gerando crédito integral para os clientes; e as notas fiscais passam a exigir os campos de IBS e CBS. Cada uma dessas mudanças pede uma decisão específica, com simulação, ainda em 2026.
Minha empresa é de serviços e não tem estoque. O que preciso fechar até 31/12?
Conciliação de bancos e cartões, contas a receber atualizadas, documentos de despesas do ano entregues à contabilidade, imobilizado registrado, contratos revisados, pró-labore e Fator R ajustados para 2027, além das obrigações trabalhistas (13º e férias). Para prestadores de serviço, o Fator R e a distribuição de lucros costumam ser os pontos de maior impacto financeiro.
Como dar férias coletivas no fim do ano sem problemas?
As férias coletivas podem ser concedidas a todos os empregados ou a setores da empresa, em até dois períodos anuais, nenhum inferior a 10 dias. A empresa deve comunicar o Ministério do Trabalho com antecedência mínima de 15 dias, enviar cópia ao sindicato da categoria e afixar aviso aos empregados (art. 139 da CLT). O pagamento das férias e do terço constitucional deve ser feito até dois dias antes do início.
Vale a pena antecipar compras ou investimentos para dezembro?
Para empresas do Lucro Real, compras de imobilizado em dezembro já geram depreciação dedutível em 2026, e despesas pagas até 31/12 reduzem o lucro tributável do ano. No Simples e no Presumido, o efeito tributário direto é menor, então a decisão deve considerar principalmente o caixa e a necessidade operacional. Em qualquer regime, evite comprar só para “gastar antes do fim do ano”.
Por que a Planner recomenda fazer esse planejamento em novembro?
Porque as decisões com maior impacto (distribuição de lucros dentro do limite mensal, cancelamento da opção de IBS/CBS até 30/11, férias coletivas, regularização para o Simples, compras de imobilizado) só produzem efeito se forem executadas antes de 31/12. Em janeiro, a maior parte delas já não pode ser alterada, e o empresário fica com o resultado de 2026 e a tributação de 2027 “como ficaram”.

Ficou com dúvidas? Fale com a Planner
Nossa equipe está disponível para orientar sua empresa com contabilidade consultiva, planejamento tributário e abertura de CNPJ.
Falar com Especialista