Desde 1º de novembro de 2026, as micro e pequenas empresas do Simples Nacional que prestam serviços em Betim e em toda a Grande BH estão obrigadas a emitir a nota fiscal de serviço pelo Emissor Nacional da NFS-e. Na prática, isso significa que uma nota com competência de novembro em diante só pode nascer no ambiente nacional (Web ou API), mesmo que a prefeitura tenha seu próprio sistema de emissão. E, no mesmo período, muitos empresários receberam avisos sobre os novos campos de IBS e CBS na nota, o que gerou dúvida: eu preciso preencher isso agora ou não?
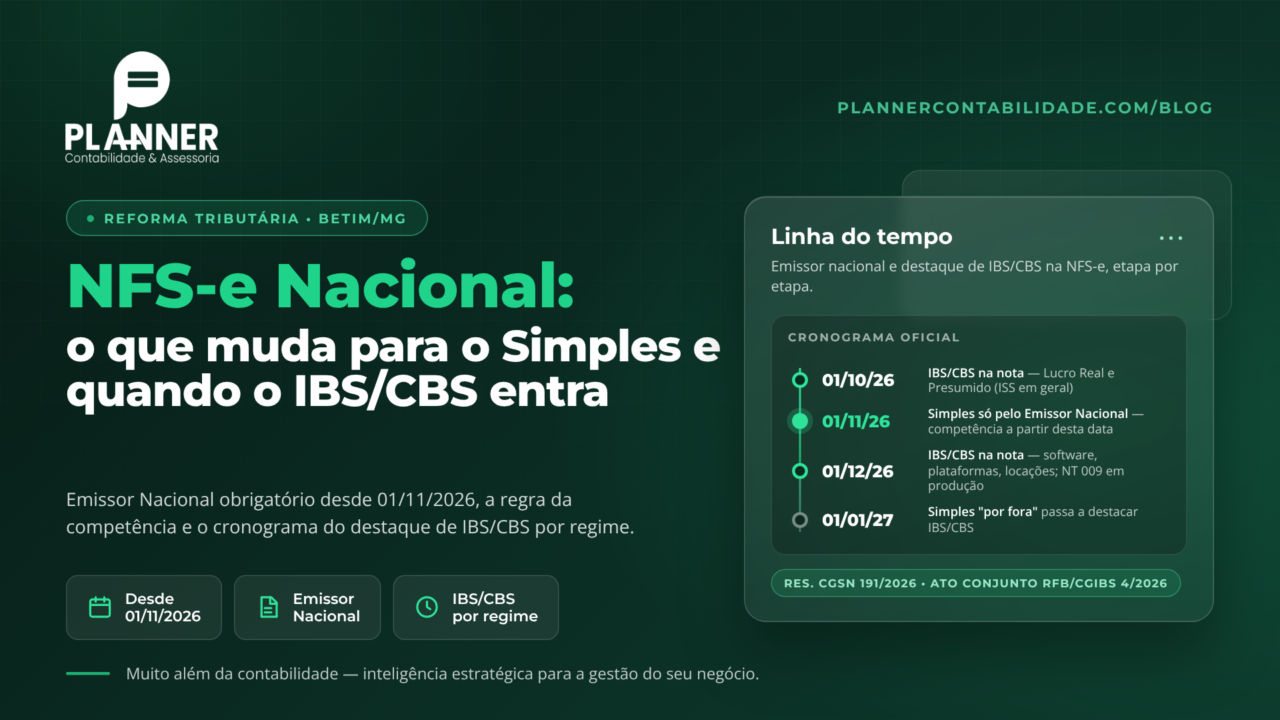
A confusão tem motivo. São duas mudanças diferentes, com cronogramas diferentes, que chegaram ao mesmo tempo: a troca do emissor (que vale para o Simples desde 01/11/2026) e o destaque de IBS/CBS no documento fiscal (que começou em 01/10/2026 para Lucro Real e Presumido, mas só alcança o Simples em 2027, e apenas em uma situação específica). Confundir as duas pode levar a nota rejeitada, retrabalho com o cliente tomador e, no limite, a desconformidade registrada no sistema nacional.
Neste artigo, a Planner Contabilidade explica o que mudou de fato para o optante do Simples, qual é a regra da data de competência que define onde cada nota deve ser emitida, quando (e para quem) o IBS/CBS passa a ser obrigatório na NFS-e, o que fazer com o grupo IBS/CBS que já aparece no emissor e quais providências sua empresa em Betim precisa tomar nas próximas semanas.
O que mudou em 01/11/2026 para quem está no Simples Nacional
A Resolução CGSN nº 191, de 04/08/2026, fixou em 1º de novembro de 2026 o início da obrigatoriedade de emissão da NFS-e de padrão nacional pelas microempresas e empresas de pequeno porte optantes do Simples Nacional. A data original era 01/09/2026; o Comitê Gestor do Simples Nacional adiou em dois meses para dar tempo a municípios e contribuintes se adaptarem. Em 29/10/2026, o portal oficial da NFS-e publicou as diretrizes de como essa obrigação funciona na prática, e é esse detalhamento que interessa ao empresário.
O ponto central é que o optante do Simples passa a emitir a nota de serviço exclusivamente pelo Emissor Nacional, seja pela versão Web (acesso com conta gov.br) ou por API (integração do seu sistema de gestão). Isso vale independentemente de o município ter emissor próprio. Os municípios que mantêm sistema próprio de NFS-e devem bloquear novas emissões de optantes do Simples com competência igual ou posterior a 01/11/2026. Se uma nota com competência nova for enviada pelo sistema municipal, ela é rejeitada automaticamente por uma regra de leiaute do Ambiente de Dados Nacional (ADN).
O que não muda: o Simples Nacional continua com suas regras tributárias próprias até 31/12/2026. Trocar o emissor não antecipa nenhum tributo, não muda a alíquota do DAS nem altera a forma de recolhimento do ISS. A mudança é de instrumento, não de carga tributária. O que muda de fato é onde a nota é emitida, quais dados ela carrega e quem passa a enxergar esses dados (o ADN compartilha a NFS-e com o município e com a Receita Federal).
Emissor nacional e IBS/CBS: duas regras, duas datas
Aqui está a origem de boa parte das dúvidas que chegam ao escritório. A obrigação de usar o Emissor Nacional é uma regra do Comitê Gestor do Simples Nacional (CGSN). Já o destaque de IBS e CBS na nota fiscal é uma regra da Reforma Tributária, definida pelo Ato Conjunto RFB/CGIBS nº 4/2026 e detalhada pelo Comitê Gestor da NFS-e (CGNFS-e). As duas chegaram ao mesmo ambiente, mas com públicos e prazos diferentes. A tabela resume:
| Situação da empresa | Onde emite a NFS-e | Destaque de IBS/CBS na nota | Base normativa |
|---|---|---|---|
| Simples Nacional (ME/EPP), sem opção pelo regime regular de IBS/CBS | Emissor Nacional (Web ou API), para competências a partir de 01/11/2026 | Não obrigatório. O grupo IBS/CBS fica aberto no ADN; se não for informado, a nota não é rejeitada | Res. CGSN nº 191/2026; orientação CGNFS-e de 29/10/2026 |
| Simples Nacional que optou em setembro/2026 pelo regime regular de IBS/CBS | Emissor Nacional, para competências a partir de 01/11/2026 | Obrigatório a partir de 01/01/2027 | Ato Conjunto RFB/CGIBS nº 4/2026; Res. CGSN nº 190/2026 |
| Lucro Presumido ou Lucro Real, serviços sujeitos ao ISS em geral | Emissor Nacional ou sistema municipal conveniado, conforme o município | Obrigatório desde 01/10/2026 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “d” |
| Lucro Presumido ou Lucro Real, segmentos específicos (software e data center, itens 1.03, 1.05 e 1.09; transporte municipal, 16.01; plataformas digitais; bens imateriais; locações; receitas condominiais) | Emissor Nacional ou sistema municipal conveniado, conforme o município | Obrigatório a partir de 01/12/2026 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, demais alíneas |
| MEI prestador de serviço | NFS-e de padrão nacional, emissão gratuita (já era a regra desde 2023) | Sem data definida nas normas publicadas até agora | Res. CGSN nº 140/2018, com as alterações posteriores |
Em 2026, os tributos da Reforma estão em fase de teste: 0,9% de CBS e 0,1% de IBS, que a LC 214/2025 permite compensar com PIS e Cofins ou dispensa para quem cumpre as obrigações acessórias. Essa fase de teste alcança as empresas do Lucro Real e do Lucro Presumido. O optante do Simples que permanece no regime tradicional não recolhe IBS/CBS em 2026 e, em 2027, passa a ter esses tributos dentro do DAS, sem precisar destacá-los na nota (salvo se tiver feito a opção pelo regime regular, conhecida como Simples “por fora”).
A regra da competência: por que a nota pode ser rejeitada
A diretriz publicada em 29/10/2026 estabelece que o critério para saber onde a nota deve ser emitida é a data de competência do serviço, e não a data em que o empresário aperta o botão de emitir. Isso tem três consequências diretas.
Primeira: um serviço prestado em outubro de 2026, mas faturado em novembro, continua sendo emitido pelo sistema municipal (nos municípios que têm emissor próprio), que autoriza a nota e a envia ao ADN. O Emissor Nacional bloqueia emissões retroativas nesses municípios. Segunda: um serviço com competência de novembro em diante só pode ser emitido pelo Emissor Nacional; se sair pelo sistema municipal, é rejeitado. Terceira: nos municípios que já usavam o emissor nacional antes de novembro, nada muda no fluxo.
Atenção: a regra vale “independentemente de o município possuir emissor próprio”. Se a sua empresa em Betim, Contagem ou Belo Horizonte ainda emite nota pelo portal da prefeitura, confirme com o seu contador antes de emitir qualquer nota com competência de novembro: a nota rejeitada não gera receita, não chega ao cliente tomador e pode atrasar o seu recebimento. Confirme também se o seu cadastro no Emissor Nacional (conta gov.br e, se for o caso, certificado digital para API) já está ativo.
Vale um lembrete sobre o que acontece depois da emissão. A NFS-e nacional alimenta o ADN, que é consultado pela Receita Federal e pelos municípios. Para quem está no Simples, a Resolução CGSN nº 190/2026 passa a reconhecer o faturamento com base no documento fiscal emitido a partir de 2027. Em outras palavras, a nota emitida corretamente, com a competência certa, vira a base do seu PGDAS-D. Errar a competência hoje é criar divergência entre nota e apuração amanhã.
Impactos práticos na rotina da sua empresa
Para a maioria das empresas de serviço de Betim e região, a troca de emissor não é um evento tributário, mas é um evento operacional. Veja os pontos em que a mudança costuma travar o dia a dia:
Acesso ao Emissor Nacional
O Emissor Web exige conta gov.br do responsável pela empresa ou de um procurador cadastrado, além do vínculo da empresa no portal. Sem esse acesso configurado, a emissão de novembro simplesmente não acontece. Resolva isso antes do primeiro faturamento do mês.
Integração do sistema de gestão (API)
Quem emite muitas notas por mês usa a API do emissor nacional por meio do ERP ou do sistema de faturamento. Verifique com o fornecedor se o sistema já está homologado no padrão nacional (NT 004 em produção) e se os campos de IBS/CBS da NT 009 serão liberados sem custo adicional.
Cadastro do serviço: item da LC 116 e código NBS
O padrão nacional usa o item da Lista de Serviços (LC 116/2003) e, com a Reforma, o código NBS (Nomenclatura Brasileira de Serviços). Um cadastro errado de serviço muda a alíquota de ISS, o local de incidência e, em 2027, a classificação tributária de IBS/CBS.
Dados do tomador
Se o grupo IBS/CBS for preenchido, o sistema valida todos os dados do destinatário. Clientes com CNPJ desatualizado, endereço incompleto ou código de município errado passam a gerar rejeição. Vale uma revisão do cadastro de clientes antes de dezembro.
Retenções e tomadores públicos
Prefeituras, autarquias e grandes tomadores em Betim e na Grande BH já exigem a NFS-e no padrão nacional para processar pagamentos e retenções de ISS, INSS e IR. Notas fora do padrão ficam presas na fila de pagamento do cliente.
Faturamento e PGDAS-D em 2027
A partir de 2027, o faturamento do Simples passa a ser reconhecido pela emissão do documento fiscal. Nota emitida na competência errada, cancelada fora do prazo ou duplicada deixa de ser um detalhe e vira diferença de imposto na apuração mensal.
Sua empresa já consegue emitir nota pelo Emissor Nacional?
A Planner Contabilidade configura o acesso, revisa o cadastro de serviços e orienta sua equipe na emissão das primeiras notas no padrão nacional, em Betim e em toda a Grande BH.
Preencher ou não o grupo IBS/CBS na nota do Simples?
Esta é a pergunta mais frequente nas últimas semanas, e a resposta oficial do CGNFS-e (29/10/2026) é objetiva: o grupo IBS/CBS está configurado “de forma aberta” no ADN. Se o emitente não informar o grupo, a nota não sofre rejeição técnica por esse motivo. Mas se o emitente decidir preencher, passa a ser obrigatório informar todos os códigos e classificações correspondentes, e os municípios com emissor próprio aplicam as mesmas validações integralmente.
Para o optante do Simples que não fez a opção pelo regime regular, a orientação da Planner é não preencher o grupo IBS/CBS por conta própria em 2026. Preencher sem necessidade significa assumir a responsabilidade por campos como CST (código de situação tributária), cClassTrib (classificação tributária) e NBS, que ainda estão sendo implantados pela Nota Técnica 009 (atualmente em produção restrita, com previsão de produção plena em 01/12/2026, segundo o portal oficial). Um código errado nesses campos cria uma informação fiscal inconsistente que fica registrada no ADN.
Já para o optante do Simples que fez a opção pelo regime regular de IBS/CBS em setembro de 2026 (o chamado Simples “por fora”), o destaque passa a ser obrigatório a partir de 01/01/2027. Esse contribuinte precisa chegar em dezembro com o cadastro de serviços revisado, o NBS definido e o sistema de emissão testado, porque na primeira nota de janeiro os campos já valem. Os casos em que faz sentido antecipar os testes:
- Empresa do Simples que optou pelo regime regular de IBS/CBS para 2027 e emite para clientes do Lucro Real ou Presumido, que vão aproveitar crédito;
- Empresa que presta serviço para órgãos públicos ou grandes tomadores que já pedem a classificação tributária no documento;
- Empresa com sistema de gestão integrado por API, para homologar os campos da NT 009 no ambiente de testes antes de dezembro;
- Empresa que presta serviços em vários municípios, porque o indicador de local de incidência (cIndOp) muda conforme o tipo de serviço;
- Empresa que pretende sair do Simples em 2027 e precisa simular como o destaque afeta preço e margem.
O que sua empresa precisa fazer agora
As providências abaixo valem para qualquer prestador de serviço do Simples Nacional em Betim, Contagem, Ibirité, Sarzedo, Mateus Leme e toda a Grande BH. A ordem importa: primeiro garanta que a nota sai, depois garanta que ela sai certa.
- Confirmar que a conta gov.br do responsável (ou do procurador) acessa o Emissor Nacional Web e que a empresa aparece vinculada;
- Verificar com o fornecedor do sistema de gestão se a emissão por API está homologada no padrão nacional e qual é o cronograma para os campos da NT 009;
- Separar as notas por competência: serviços de outubro ou anteriores ainda vão pelo sistema municipal (onde houver); serviços de novembro em diante só pelo Emissor Nacional;
- Revisar o cadastro dos serviços prestados: item da LC 116, descrição, alíquota de ISS e código NBS correspondente;
- Atualizar o cadastro de clientes tomadores (CNPJ, endereço, código de município e indicação de retenção), que passam a ser validados;
- Não preencher o grupo IBS/CBS por conta própria se a empresa permanece no Simples tradicional; validar os códigos com o departamento fiscal antes de qualquer teste;
- Se a empresa optou pelo regime regular de IBS/CBS em setembro, planejar os testes de emissão com os campos da NT 009 ainda em novembro, para chegar em janeiro sem surpresas;
- Guardar os protocolos e XMLs das notas emitidas no padrão nacional, porque eles passam a ser a base do faturamento no PGDAS-D a partir de 2027.
Como a Planner apoia a emissão de notas em Betim
A Planner Contabilidade é um escritório de contabilidade consultiva em Betim, com foco em empresas prestadoras de serviço. Acompanhamos as publicações do Comitê Gestor do Simples Nacional e do CGNFS-e desde o início da transição, operamos a emissão de NFS-e para clientes por um portal interno do escritório e orientamos nossos clientes do Lucro Real, Presumido e Simples sobre quando e como o destaque de IBS/CBS alcança cada um. O trabalho segue uma sequência:
- Diagnóstico: levantamos como sua empresa emite hoje (portal municipal, emissor nacional ou API), quais serviços presta, para quais tomadores e se existe opção pelo regime regular de IBS/CBS para 2027.
- Simulação: testamos a emissão no padrão nacional com os serviços reais da empresa, identificamos rejeições de cadastro e, quando aplicável, validamos CST, cClassTrib e NBS no ambiente de testes da NT 009.
- Configuração: organizamos o acesso gov.br, a procuração eletrônica, o certificado digital para API e o cadastro de serviços e clientes, para que a emissão seja feita pela própria equipe do cliente com segurança.
- Orientação da equipe: entregamos um manual de emissão no padrão da Planner, com os campos de IBS/CBS explicados e a regra de quando cada segmento deve preenchê-los, para que a rotina de faturamento não dependa do contador em cada nota.
- Monitoramento contínuo: conferimos mensalmente as notas emitidas contra a apuração do Simples, acompanhamos as notas técnicas e atos conjuntos que ainda vão sair até 2027 e avisamos o cliente antes que a mudança chegue ao caixa.
Quer um diagnóstico da emissão de notas da sua empresa antes de dezembro?
Atendemos prestadores de serviço de Betim e de toda a região metropolitana de BH com contabilidade consultiva, planejamento para 2027 e suporte na transição da Reforma Tributária.
Perguntas frequentes sobre a NFS-e nacional no Simples e o IBS/CBS
Minha empresa está no Simples e Betim tem emissor próprio. Eu continuo emitindo pela prefeitura?
Para serviços com competência a partir de 01/11/2026, não. A diretriz do portal nacional de 29/10/2026 determina que o optante do Simples emita exclusivamente pelo Emissor Nacional, “independentemente de o município possuir emissor próprio”, e que os sistemas municipais bloqueiem essas emissões. O sistema da prefeitura continua servindo apenas para competências anteriores a novembro. Como cada município está em um estágio de adaptação, confirme com o seu contador como está o fluxo específico de Betim antes de emitir.
Prestei um serviço em outubro e só vou faturar agora em novembro. Por onde emito?
Pela data de competência do serviço. Se a competência é outubro de 2026, a nota ainda é emitida pelo sistema municipal (nos municípios com emissor próprio), que autoriza e envia ao ADN; o Emissor Nacional bloqueia emissões retroativas nesses casos. Se a competência é novembro em diante, somente pelo Emissor Nacional. Informar a competência errada para “forçar” a emissão em um ou outro ambiente cria divergência entre nota e apuração e deve ser evitado.
Sou do Simples. Preciso destacar IBS e CBS na nota já em novembro?
Não, se a empresa permanece no Simples tradicional (recolhendo tudo pelo DAS). O destaque de IBS/CBS na NFS-e é obrigatório desde 01/10/2026 para o Lucro Real e o Lucro Presumido, e alcança o Simples apenas a partir de 01/01/2027, para quem optou em setembro de 2026 pelo regime regular de IBS/CBS. Até 31/12/2026, o sistema nacional não rejeita a nota sem o grupo IBS/CBS. A recomendação é não preencher o grupo por conta própria enquanto a NT 009 não estiver em produção plena e os códigos não forem validados.
O que acontece se eu preencher o grupo IBS/CBS com algum código errado?
Quando o grupo é informado, o sistema passa a exigir todos os códigos e classificações correspondentes (CST, cClassTrib, NBS, indicador de local de incidência) e a validar os dados do tomador. Um código inconsistente gera rejeição da nota ou, se aceito, registra uma informação fiscal incorreta no ADN, que é visível à Receita Federal e ao município. Por isso a orientação é validar os códigos com o departamento fiscal antes de qualquer teste em produção.
Existe multa por não preencher o IBS/CBS em 2026?
O CGNFS-e informou que a ausência das informações de IBS/CBS não causa rejeição da nota até 31/12/2026, mas “evidenciará a desconformidade” e sujeita o emitente às sanções e prazos do Ato Conjunto RFB/CGIBS nº 4/2026. As normas publicadas até agora não trazem valor de multa específico para esse caso, e há previsão de um programa de conformidade com prazo adicional de regularização. Para o Simples tradicional, que não está obrigado ao destaque em 2026, não há desconformidade a apontar.
Sou MEI. Essa mudança me afeta?
O MEI prestador de serviço já emite NFS-e no padrão nacional, gratuitamente, desde 2023, portanto a troca de emissor de 01/11/2026 não altera sua rotina. Quanto ao destaque de IBS/CBS, as normas publicadas até agora não fixam data para o MEI. Se o seu município ainda exigir algum procedimento complementar, o contador pode confirmar caso a caso.
Minha empresa optou pelo Simples “por fora” em setembro. O que muda para mim?
A opção pelo regime regular de IBS/CBS para o primeiro semestre de 2027 foi feita entre 01/09 e 30/09/2026, e pode ser cancelada até 30/11/2026 (Res. CGSN nº 190/2026). Quem mantiver a opção passa a destacar IBS/CBS na NFS-e a partir de 01/01/2027, recolhe esses tributos fora do DAS e transfere crédito aos clientes do regime regular. É o caso que mais exige preparação em novembro e dezembro: cadastro de serviços com NBS, sistema homologado na NT 009 e revisão de preços. Se a conta não fechou, o prazo de cancelamento ainda está aberto.
Trocar o emissor muda alguma coisa no meu DAS ou no ISS?
Não. Até 31/12/2026 o Simples Nacional continua com suas regras próprias: a alíquota do DAS, o ISS embutido e as retenções seguem iguais. A mudança é no instrumento de emissão e nos dados que a nota passa a carregar. O que muda a partir de 2027 é que o faturamento do Simples passa a ser reconhecido pela emissão do documento fiscal, o que torna a nota bem emitida ainda mais importante para a apuração mensal.

Ficou com dúvidas? Fale com a Planner
Nossa equipe está disponível para orientar sua empresa com contabilidade consultiva, planejamento tributário e abertura de CNPJ.
Falar com Especialista