Por que empresas de TI precisam de contabilidade especializada?
Empresas de tecnologia têm uma estrutura fiscal, tributária e operacional muito diferente de uma loja, uma construtora ou um consultório médico. Projetos de desenvolvimento de software, contratos de licenciamento, prestação de serviços para clientes fora do Brasil, subcontratação de profissionais PJ, retenções na fonte em notas fiscais — tudo isso cria uma série de obrigações e riscos que uma contabilidade genérica muitas vezes não está preparada para endereçar com precisão.
Além disso, uma das decisões mais críticas para uma empresa de TI — e que impacta diretamente quanto ela paga de imposto todo mês — é o enquadramento no Simples Nacional. Ao contrário do que parece, nem sempre o Simples é o regime mais barato. E dentro do próprio Simples, o enquadramento no Anexo III ou no Anexo V pode representar uma diferença de 10 a 15 pontos percentuais na alíquota efetiva.
Em Betim, o setor de tecnologia cresce com força. Startups, software houses, empresas de consultoria em TI, provedores de soluções e agências digitais enfrentam, ao mesmo tempo, uma carga tributária complexa e um ambiente de competição cada vez mais acirrado. Ter uma contabilidade especializada não é custo — é vantagem competitiva.
Simples Nacional para TI: o que você precisa saber
O Simples Nacional é o regime tributário preferido pela maioria das empresas de tecnologia de pequeno e médio porte — e com razão. Ele unifica vários tributos em uma única guia (DAS), simplifica a gestão fiscal e, em muitos casos, reduz a carga tributária em relação ao Lucro Presumido ou ao Lucro Real.
Mas há um detalhe que muda tudo para empresas de TI: existem dois anexos possíveis dentro do Simples, e eles têm alíquotas completamente diferentes.
Anexo III vs Anexo V: qual é a diferença?
As atividades de tecnologia da informação podem ser tributadas pelo Anexo III (alíquotas que começam em 6%) ou pelo Anexo V (alíquotas que começam em 15,5%), dependendo de um cálculo chamado Fator R.
Essa diferença é enorme. Uma empresa com faturamento de R$ 50.000 por mês pode pagar algo em torno de R$ 3.000 pelo Anexo III ou mais de R$ 7.700 pelo Anexo V. Por isso, entender em qual anexo a empresa está — e se está corretamente enquadrada — é fundamental.
Quais CNAEs podem ser tributados pelo Simples Nacional?
As principais atividades de TI permitidas no Simples incluem:
- Desenvolvimento e licenciamento de softwares (customizáveis e não customizáveis)
- Consultoria em TI
- Suporte técnico
- Infraestrutura e redes
- Análise e desenvolvimento de sistemas
- Serviços de hospedagem e processamento de dados
- Agências digitais (marketing digital)
O enquadramento no Anexo III ou V depende do CNAE e do Fator R. Veja a seção específica sobre o Fator R logo abaixo.
Lucro Presumido como alternativa ao Simples
Quando o faturamento começa a crescer — especialmente acima de R$ 500.000 por ano — o Lucro Presumido pode se tornar uma alternativa mais vantajosa do que o Simples Nacional, dependendo da estrutura da empresa.
No Lucro Presumido, a base de cálculo do IRPJ e da CSLL é uma margem de lucro presumida pela Receita Federal. Para atividades de prestação de serviços de TI, essa presunção costuma ser de 32%.
Tributos no Lucro Presumido para TI
Uma empresa de TI no Lucro Presumido paga aproximadamente:
- IRPJ: 15% sobre 32% do faturamento (mais adicional de 10% sobre o que exceder R$ 20.000/mês)
- CSLL: 9% sobre 32% do faturamento
- PIS: 0,65% sobre o faturamento bruto
- COFINS: 3% sobre o faturamento bruto
- ISS: varia conforme o município (em Betim, normalmente entre 2% e 5%)
A carga total no Lucro Presumido para serviços de TI fica, em média, entre 13% e 16% do faturamento. Para empresas com margem de lucro real elevada e folha de pagamento baixa — o que é comum em consultorias e software houses enxutas — esse regime pode ser muito competitivo.
Quando o Lucro Presumido compensa?
O Lucro Presumido tende a valer a pena quando:
- A empresa está perto do limite do Simples (R$ 4,8 milhões/ano)
- O Fator R está baixo e a empresa fica presa no Anexo V
- A empresa tem poucos funcionários CLT e margem de lucro alta
- Há retenções na fonte que precisam ser compensadas (situação mais comum no Lucro Presumido)
A análise precisa ser feita caso a caso, com base na estrutura real da empresa — e revisada periodicamente, pois os números mudam ao longo do tempo.
O Fator R na prática: como ele define a tributação da sua empresa de TI
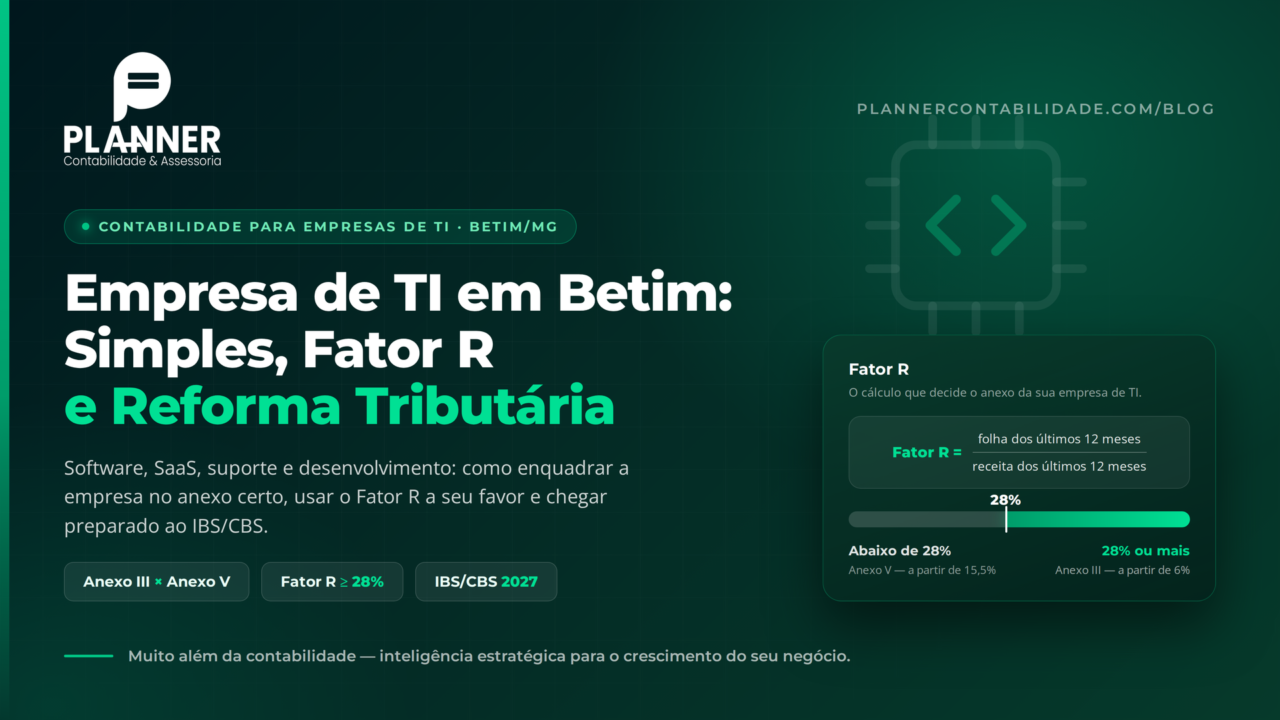
O Fator R é o índice que determina se uma empresa de TI tributada pelo Simples Nacional pertence ao Anexo III (alíquotas menores) ou ao Anexo V (alíquotas maiores).
O cálculo é simples:
Fator R = Folha de pagamento dos últimos 12 meses ÷ Faturamento dos últimos 12 meses
Se o resultado for igual ou superior a 28%, a empresa é tributada pelo Anexo III. Se for inferior a 28%, vai para o Anexo V.
O que entra na folha de pagamento para cálculo do Fator R?
A folha de pagamento considerada inclui:
- Salários dos funcionários CLT
- Pro-labore dos sócios
- FGTS efetivamente pago
- Contribuição previdenciária patronal (INSS)
Prestadores de serviços PJ não entram no cálculo da folha para o Fator R.
Tabela de exemplos: Fator R e o impacto na alíquota
| Faturamento (12 meses) | Folha de Pagamento (12 meses) | Fator R | Anexo | Alíquota Efetiva Aprox. | Imposto Mensal (R$ 50k/mês) |
|---|---|---|---|---|---|
| R$ 600.000 | R$ 180.000 | 30% ✅ | Anexo III | ~6,0% | ~R$ 3.000 |
| R$ 600.000 | R$ 150.000 | 25% ❌ | Anexo V | ~15,5% | ~R$ 7.750 |
| R$ 600.000 | R$ 168.000 | 28% ✅ | Anexo III | ~6,0% | ~R$ 3.000 |
| R$ 1.200.000 | R$ 300.000 | 25% ❌ | Anexo V | ~17,5% | ~R$ 8.750 |
| R$ 1.200.000 | R$ 360.000 | 30% ✅ | Anexo III | ~8,7% | ~R$ 4.350 |
| R$ 2.400.000 | R$ 720.000 | 30% ✅ | Anexo III | ~12,1% | ~R$ 12.100 |
| R$ 2.400.000 | R$ 600.000 | 25% ❌ | Anexo V | ~21,0% | ~R$ 21.000 |
Valores aproximados com fins ilustrativos. A alíquota efetiva varia conforme a faixa de faturamento acumulado nos 12 meses anteriores. Consulte um contador para análise precisa.
Como aumentar o Fator R de forma estratégica?
Há estratégias legais para elevar o Fator R e migrar do Anexo V para o Anexo III:
- Aumentar o pro-labore dos sócios: o pro-labore é computado na folha e aumenta o Fator R. Isso eleva o INSS dos sócios, mas pode compensar largamente na redução do DAS.
- Contratar CLT em vez de terceirizar via PJ: em alguns casos, a formalização de colaboradores é economicamente vantajosa quando se considera o impacto no Fator R.
- Acompanhamento mensal: o Fator R é recalculado todo mês com base nos últimos 12 meses. Um contador especializado monitora esse número e recomenda ajustes antes que a empresa perca a condição de Anexo III.
A Planner calcula o Fator R da sua empresa e identifica se há oportunidade de redução imediata de impostos. Fale com a nossa equipe agora mesmo.
Retenções na fonte para empresas de TI: IRRF, ISS e PIS/COFINS
Uma das dores mais comuns entre founders e gestores de empresas de tecnologia é ver a nota fiscal emitida no valor cheio e receber o pagamento com desconto — às vezes sem entender exatamente o que foi retido, por quê, e o que fazer com esse valor.
Retenções na fonte são valores descontados pelo tomador do serviço (o cliente) no momento do pagamento, repassados diretamente para o governo. Para empresas de TI, as principais são:
IRRF — Imposto de Renda Retido na Fonte
Incide sobre serviços de assessoria, consultoria, análise e desenvolvimento de sistemas quando o tomador é pessoa jurídica. A alíquota é de 1,5% sobre o valor do serviço, a partir de R$ 215,05 (base de cálculo mínima para 2025). Empresas do Simples Nacional são dispensadas dessa retenção quando informam no documento fiscal que são optantes do Simples.
ISS — Imposto Sobre Serviços
O ISS é municipal. Em muitos contratos com prefeituras, órgãos públicos ou grandes empresas, o tomador retém o ISS na fonte. Em Betim, a alíquota para serviços de TI costuma variar entre 2% e 5%. Empresas no Simples Nacional já recolhem o ISS dentro do DAS — mas quando há retenção na fonte pelo tomador, esse valor precisa ser abatido para evitar pagamento em duplicidade.
PIS e COFINS Retidos
Quando o tomador do serviço é tributado pelo Lucro Real e o contrato envolve cessão de mão de obra ou locação de mão de obra, pode haver retenção de PIS e COFINS na fonte (além do CSLL). Isso é mais comum em contratos com empresas de grande porte.
Para empresas do Simples Nacional, essa retenção não se aplica — mas é fundamental que isso esteja claramente declarado na nota fiscal. Erros nesse ponto geram retenções indevidas que precisam ser recuperadas depois.
O que fazer com as retenções sofridas?
Os valores retidos não são perdidos — eles são compensados ou restituídos. Mas para isso, é preciso que o contador controle cada retenção sofrida, classifique corretamente no SPED e utilize esses créditos na apuração tributária.
Empresas que não controlam esse processo acabam pagando duas vezes — uma via retenção e outra via guia mensal — sem perceber.
Como a Reforma Tributária vai impactar empresas de tecnologia
A Reforma Tributária brasileira, aprovada por meio das Emendas Constitucionais 132/2023 e das leis complementares em tramitação, representa a maior mudança no sistema de impostos do Brasil em décadas. Para empresas de tecnologia, os impactos são significativos e exigem atenção desde já.
O que muda com a Reforma?
Os principais tributos que serão criados ou extintos:
- CBS (Contribuição sobre Bens e Serviços): unifica PIS e COFINS em nível federal.
- IBS (Imposto sobre Bens e Serviços): unifica ICMS e ISS em nível estadual e municipal.
- IS (Imposto Seletivo): incide sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente — provavelmente não afetará a maioria das empresas de TI.
PIS, COFINS, IPI, ICMS e ISS serão extintos progressivamente entre 2026 e 2032, durante o período de transição.
Impactos específicos para empresas de TI
- Licenciamento de software: hoje há disputa entre ISS (serviço) e ICMS (bem digital). Com a Reforma, esse debate tende a ser resolvido com o IBS. Mas a alíquota de referência ainda está em definição.
- SaaS e produtos digitais: a incidência sobre software como serviço pode ser tratada de forma diferente do desenvolvimento customizado. As empresas precisam monitorar as regras definitivas.
- Créditos tributários: o novo sistema é não cumulativo, com aproveitamento amplo de créditos. Empresas de TI que hoje estão no Simples (sem crédito de PIS/COFINS) podem se beneficiar do novo sistema em alguns cenários.
- Precificação de contratos: durante a transição, os contratos de médio e longo prazo precisam prever cláusulas de reequilíbrio tributário. Um contrato fechado em 2025 com uma empresa pagante de ISS pode ter impacto fiscal muito diferente em 2028.
- Exportação de serviços: empresas que prestam serviços para o exterior devem estar atentas às regras de desoneração — há expectativa de manutenção da isenção, mas os critérios podem mudar.
O que fazer agora?
Ainda há tempo para se preparar. As principais ações recomendadas para empresas de TI são:
- Revisar contratos com cláusulas tributárias fixas
- Entender como os seus CNAEs serão tratados no novo sistema
- Avaliar se a estrutura societária e tributária atual ainda será vantajosa após a Reforma
- Incluir o tema no planejamento tributário dos próximos anos
Planejamento tributário para crescer sem pagar mais imposto do que o necessário
Crescer sem planejamento tributário é como escalar uma startup sem olhar para o cap table: você pode chegar longe, mas quando olhar para trás, vai perceber que cedeu mais do que precisava.
Planejamento tributário não é sonegação. É o uso estratégico e legal das opções que a legislação oferece para estruturar a empresa da forma mais eficiente possível.
Tabela comparativa de regimes tributários para empresas de TI
| Critério | Simples Nacional — Anexo III | Simples Nacional — Anexo V | Lucro Presumido |
|---|---|---|---|
| Alíquota inicial | 6,0% | 15,5% | ~13% a 16% |
| Limite de faturamento | R$ 4,8 milhões/ano | R$ 4,8 milhões/ano | R$ 78 milhões/ano |
| Simplicidade | Alta — guia única (DAS) | Alta — guia única (DAS) | Média — múltiplas guias |
| Folha de pagamento | Impacto no Fator R | Impacto no Fator R | Sem impacto direto |
| Crédito de PIS/COFINS | Não | Não | Sim (regime cumulativo) |
| Retenção de IRRF | Dispensada (com declaração) | Dispensada (com declaração) | Sujeita à retenção |
| Ideal para | Empresas com folha ≥ 28% do fat. | Não é ideal — custo elevado | Empresas com margem alta e folha baixa |
Ações práticas de planejamento tributário para empresas de TI
- Revisão anual do regime tributário: o regime escolhido em janeiro deve ser reavaliado todo ano, antes do prazo de opção (janeiro do ano seguinte). Os números mudam — e o regime também deveria mudar junto.
- Gestão do pro-labore: o pro-labore dos sócios tem impacto direto no Fator R e na distribuição de lucros (que são isentos de IR). A combinação ideal entre pro-labore e distribuição de lucros pode gerar economia significativa.
- Estrutura societária: em alguns casos, separar as atividades da empresa (desenvolvimento, consultoria, licenciamento) em estruturas diferentes — com CNAEs distintos — permite otimizar a tributação de cada linha de negócio.
- Exportação de serviços: serviços prestados a clientes no exterior têm tratamento tributário diferenciado — isenção de ISS e, em muitos casos, de PIS e COFINS. Se sua empresa atende clientes internacionais, isso precisa estar sendo explorado corretamente.
- Revisão de retenções sofridas: levantamento de todos os valores retidos nos últimos 5 anos pode revelar valores a serem compensados ou restituídos.
Obrigações mensais e anuais da empresa de TI
- Emissão de notas fiscais de serviço (NFS-e) para todos os serviços prestados
- Apuração e pagamento do DAS (Simples Nacional) até o dia 20 do mês seguinte
- Cálculo do Fator R mensalmente (para empresas no Simples com CNAEs dos Anexos III/V)
- Controle e registro das retenções sofridas (IRRF, ISS, PIS/COFINS)
- Folha de pagamento e encargos trabalhistas (eSocial)
- Envio do SPED Contábil (anual)
- Entrega da DEFIS — Declaração de Informações Socioeconômicas e Fiscais (anual, até 31/03)
- Declaração de Débitos e Créditos Tributários Federais — DCTF (mensal, quando aplicável)
- Escrituração Contábil e apuração do resultado mensal
- Distribuição de lucros aos sócios (registro contábil e controle de isenção de IR)
- Revisão anual do regime tributário (até dezembro, para decisão de janeiro)
- Declaração do IRPF dos sócios com base nos rendimentos da empresa (anual, até maio)
Como a Planner atende empresas de TI em Betim
A Planner Contabilidade é um escritório focado em contabilidade consultiva e estratégica, com atuação em Betim e região. Trabalhamos com empresas de tecnologia que querem mais do que cumprimento de obrigações — querem um parceiro que entenda o negócio e ajude a tomar decisões com mais segurança.
Enquadramento e Fator R
Calculamos o Fator R mensalmente e identificamos se a sua empresa está no anexo correto do Simples Nacional. Se houver oportunidade de migração para o Anexo III, apresentamos as estratégias legais para alcançar isso.
Análise de Regime Tributário
Comparamos os regimes disponíveis — Simples Anexo III, Simples Anexo V e Lucro Presumido — com base nos números reais da sua empresa, e indicamos o caminho mais eficiente.
Controle de Retenções
Monitoramos todas as retenções sofridas nas notas fiscais emitidas, garantindo que os valores sejam corretamente abatidos das guias e que nenhum crédito seja perdido.
Gestão Contábil e Financeira
Escrituração contábil, DRE, fluxo de caixa e relatórios gerenciais adaptados à realidade de empresas de tecnologia — para que você tome decisões com base em números, não em intuição.
Preparação para a Reforma Tributária
Acompanhamos as publicações da Receita Federal e do Comitê Gestor do IBS e CBS, e orientamos cada cliente sobre os impactos específicos para seu modelo de negócio e seus contratos.
Atendimento Próximo e Digital
Nossa equipe atende de forma ágil, com comunicação clara e uso de ferramentas digitais. Sem burocracia desnecessária, sem jargões sem explicação, sem demora para responder.
Fale com a equipe da Planner Contabilidade. Analisamos a situação tributária da sua empresa gratuitamente e apresentamos as oportunidades de economia identificadas. Atendemos empresas de TI em Betim e região.
Perguntas frequentes
Toda empresa de TI pode optar pelo Simples Nacional?
A maioria das empresas de TI pode optar pelo Simples Nacional, desde que o faturamento não ultrapasse R$ 4,8 milhões por ano e que não haja vedações legais específicas para o CNAE da empresa. Algumas atividades de TI — como factoring de tecnologia ou determinadas atividades financeiras relacionadas — podem não ser permitidas. É fundamental verificar o CNAE antes de optar. Além disso, existem restrições relacionadas à participação societária: se um dos sócios participa de outra empresa que já está no limite do Simples, a opção pode ser vedada.
Minha empresa presta serviços para o exterior. Preciso pagar ISS?
Em regra, a exportação de serviços de TI é isenta de ISS, desde que o resultado do serviço seja produzido no exterior — ou seja, o beneficiário do serviço está fora do Brasil e o resultado é utilizado lá. Essa isenção está prevista na Lei Complementar 116/2003. No entanto, a interpretação pode variar entre municípios, e alguns exigem que o pagamento seja feito em moeda estrangeira e que haja câmbio efetivo. Com a Reforma Tributária, a regra para o IBS (que substituirá o ISS) deverá ser mais clara — mas ainda está em definição. Consulte um contador para mapear o impacto no seu contrato específico.
O que acontece se minha empresa ultrapassar o limite do Simples Nacional?
Se o faturamento acumulado nos últimos 12 meses ultrapassar R$ 4,8 milhões, a empresa deverá ser excluída do Simples Nacional a partir de 1º de janeiro do ano seguinte. A exclusão é comunicada pela Receita Federal, e a empresa precisará migrar para o Lucro Presumido ou Lucro Real. Em casos de faturamento superior a R$ 78 milhões por ano, o Lucro Real é obrigatório. Por isso, é importante monitorar o faturamento acumulado ao longo do ano e já planejar a migração de regime com antecedência — mudanças de regime feitas às pressas, sem planejamento, costumam gerar custos tributários desnecessários.
Posso distribuir lucros sem pagar IR mesmo no Simples Nacional?
Sim. A distribuição de lucros para sócios é isenta de Imposto de Renda, independentemente do regime tributário — inclusive no Simples Nacional. No entanto, o lucro distribuído precisa ser comprovado por escrituração contábil. Quando a contabilidade não está em dia e não há demonstrativo de resultado, a Receita Federal pode questionar a distribuição e tributá-la como pro-labore ou como rendimento de outra natureza. Por isso, manter a escrituração contábil atualizada não é apenas uma obrigação fiscal — é proteção para os sócios da empresa.
Como a Reforma Tributária vai afetar os contratos que já tenho com clientes?
Contratos em vigor durante o período de transição (2026–2032) podem ser impactados pelas mudanças nas alíquotas e na estrutura dos tributos. Em especial, contratos de longo prazo com valor fixo ou com cláusulas tributárias engessadas podem deixar de refletir a carga real após a transição. A recomendação é revisar os contratos com cláusulas de reequilíbrio econômico-financeiro relacionadas a mudanças tributárias. Um contador e um advogado trabalhando juntos nessa revisão podem evitar perdas financeiras significativas ao longo dos próximos anos.
Vale a pena aumentar o pro-labore dos sócios para melhorar o Fator R?
Em muitos casos, sim — mas depende dos números da sua empresa. Aumentar o pro-labore eleva a folha de pagamento e, consequentemente, o Fator R. Se isso for suficiente para migrar do Anexo V para o Anexo III, a redução no DAS pode superar com folga o aumento de custo com INSS dos sócios. Mas o cálculo precisa ser feito com cuidado: há um ponto de equilíbrio a partir do qual o aumento do pro-labore não compensa mais. A Planner realiza esse cálculo para cada cliente e indica o pro-labore ideal — o que chamamos de calibração do Fator R.
Este artigo tem fins informativos e educacionais. As informações apresentadas são de caráter geral e não substituem a análise individualizada por um contador habilitado. A legislação tributária está sujeita a alterações — consulte sempre um profissional atualizado antes de tomar decisões fiscais ou tributárias.

Transforme os números da sua empresa em decisões
Relatórios gerenciais, indicadores financeiros e BPO completo. A Planner entrega a clareza que sua gestão precisa.
Falar com Especialista